Sunday, 18 October 2026
Supplychain

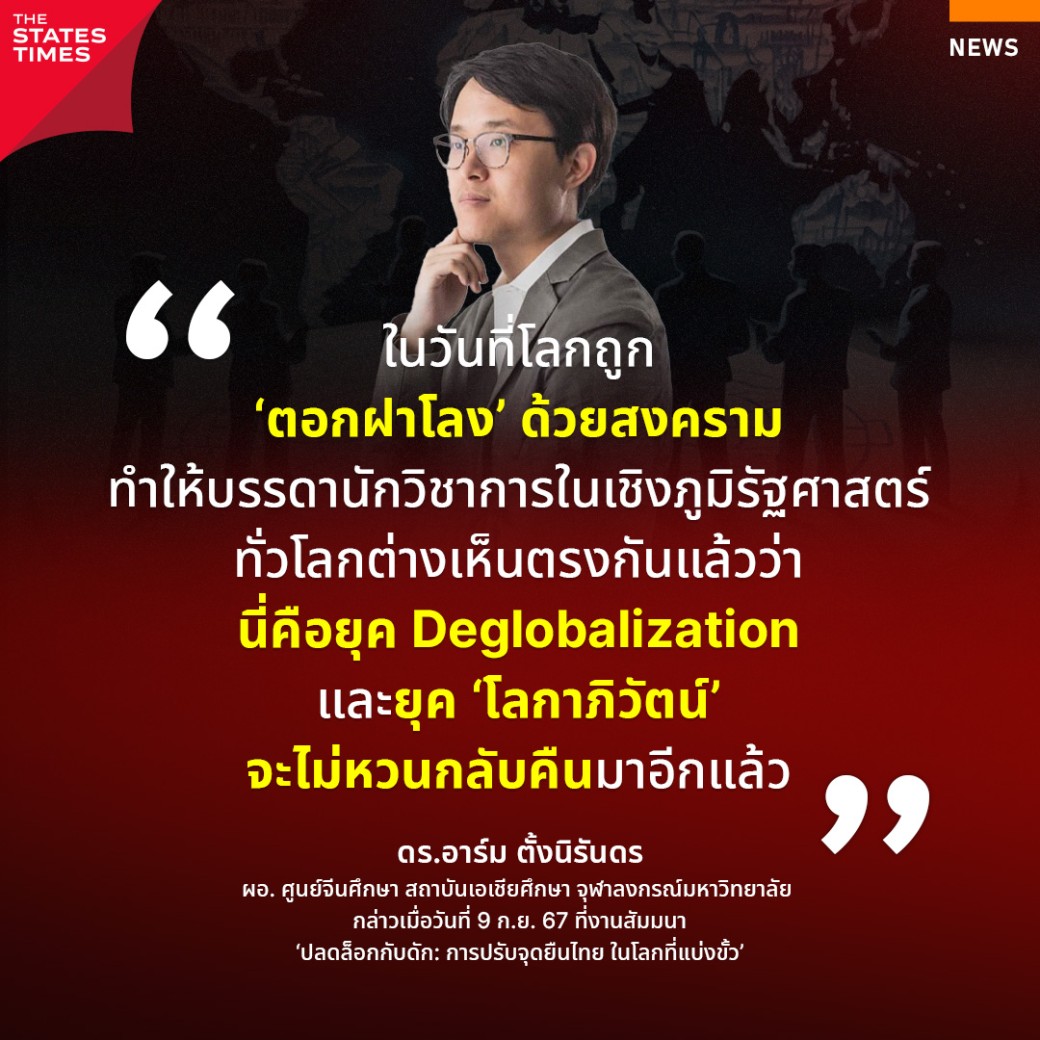
‘ดร.อาร์ม’ ชี้ ยุคโลกาภิวัตน์ไม่หวนกลับมาแล้ว นี่คือโจทย์ใหม่ของไทยบนการเมืองโลก

เมื่อวานนี้ (9 ก.ย. 67) สำนักข่าว TNN ได้มีการจัดสัมมนาในหัวข้อ ‘ปลดล็อกกับดัก: การปรับจุดยืนไทย ในโลกที่แบ่งขั้ว’ ซึ่งการจัดงานสัมมนาที่ได้มีการเชิญนักวิชาการไทยจากหลากหลายสาขาและภูมิภาคมาแลกเปลี่ยนความคิดเห็นกันว่า ประเทศไทยควรมีการดำเนินนโยบายอย่างไรเพื่อสร้างความเข้มแข็งและให้ผลประโยชน์กับเศรษฐกิจและความมั่นคงของประเทศชาติได้

โดย ‘ดร.อาร์ม ตั้งนิรันดร’ ผ.อ. ศูนย์จีนศึกษา สถาบันเอเชียศึกษา จุฬาลงกรณ์มหาวิทยาลัย มีความคิดเห็นว่า ย้อนกลับไปเมื่อหลายปีก่อน ทั่วโลกอยู่ในช่วงโลกาภิวัตน์ หรือ โลกที่ไร้พรมแดน ทว่าไม่กี่ปีมานี้ โลกเหมือนจะเข้าสู่ Deglobalization และกำลังถูกตอกฝาโลงด้วยสงครามที่เกิดขึ้นทั่วโลก และประเทศไทยก็เป็นอีกหนึ่งประเทศที่กำลังได้รับผลกระทบ Supply Chain ที่กำลังปั่นป่วนอยู่ในขณะนี้ 

“ก็จริง ๆ แล้วเนี่ย สมัยก่อนพูดกันนะครับว่าเป็นเทรนด์ของโลกว่าเป็นยุคที่ไม่มีสงคราม ยุคของความซิงลี้ ผู้คนค้าขาย ผู้คนที่เรียกกันว่า… เป็นมิตรต่อกันและกัน แต่ตั้งแต่สงครามการค้าของทรัมป์ตั้งแต่ปี 2017 ตามมาด้วยวิกฤตโควิด 19 ซึ่งทำให้เกิดความปั่นป่วนของ Supply Chain ทั่วโลก แล้วก็มา ‘ตอกฝาโลง’ โลกาภิวัตน์ด้วยสงครามยูเครน ซึ่งเราบอกว่าทำให้ความไม่ไว้วางใจระหว่างมหาอำนาจเนี่ยสูงอย่างที่ไม่เคยมีมาก่อน ทำให้ตอนนี้ผมคิดว่าบรรดานักวิชาการในเชิงภูมิรัฐศาสตร์ทั่วโลกต่างเห็นตรงกันว่าเป็นยุค Deglobalization คือเป็นยุคที่โลกาภิวัตน์ไม่หวนกลับมาแล้ว”

“แต่ว่าจริงๆ แล้ว หลายคนบอกว่า มันกำลังเกิดห่วงโซ่การค้าโลกแตกเป็น 2 ห่วงโซ่ ก็คือ ห่วงโซ่สหรัฐฯ เชื่อมโลก แล้วก็พยายามที่จะสกัดขัดขวางจีน และห่วงโซ่จีนเชื่อมโลก ซึ่งก็พยายามสกัดขัดขวางสหรัฐฯ อันนี้เลยเป็นโจทย์ใหม่สำหรับประเทศไทย เพราะว่าในอดีต เราถามตลอดว่า เราจะเป็นส่วนหนึ่งของ Supply Chain อย่างไร แต่วันนี้ต้องพูดกันตามตรงนะครับว่า Global Supply Chain กำลังปั่นป่วนมากครับ”

อย่างไรก็ตาม ศตวรรษที่ 21 ไม่ใช่ยุคแห่งสงครามเย็น แต่เป็นยุคสงครามร้อนที่เต็มไปด้วยความขัดแย้งต่างๆ มากมายที่เกิดขึ้นหลายพื้นที่ทั่วโลก พร้อมกันนั้น ประเทศไทยก็เป็นอีกหนึ่งประเทศที่ได้รับผลกระทบมากมายต่อการขับเคี่ยวกันทางการเมืองของประเทศมหาอำนาจ ดังนั้นงานสัมมนาครั้งนี้จึงมีความสำคัญที่จะช่วยให้ประเทศไทยสามารถสร้างจุดยืนที่เป็นประโยชน์ท่ามกลางความร้อนระอุของโลกยุคนี้

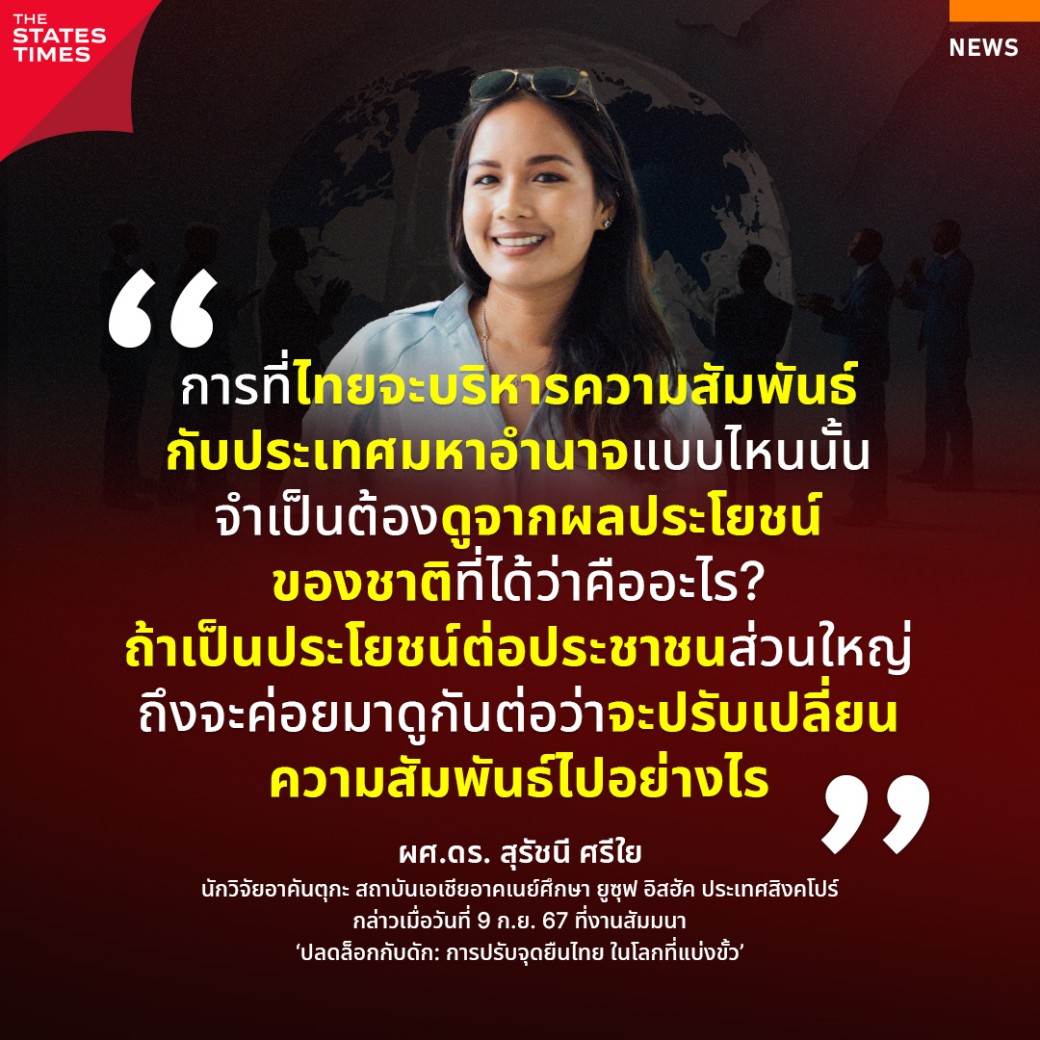
‘สุรัชนี’ ชี้ ควรยึดประโยชน์ของไทยเป็นที่ตั้ง แนะ ไทยสามารถร่วมมือกับประเทศอื่นนอกจากมหาอำนาจ

เมื่อไม่นานมานี้ สำนักข่าว TNN ได้มีการจัดสัมมนาในหัวข้อ ‘ปลดล็อกกับดัก: การปรับจุดยืนไทย ในโลกที่แบ่งขั้ว’ ซึ่งการจัดงานสัมมนาที่ได้มีการเชิญนักวิชาการไทยจากหลากหลายสาขาและภูมิภาคมาแลกเปลี่ยนความคิดเห็นกันว่า ประเทศไทยควรมีการดำเนินนโยบายอย่างไรเพื่อสร้างความเข้มแข็งและให้ผลประโยชน์กับเศรษฐกิจและความมั่นคงของประเทศชาติได้

‘ผศ.ดร. สุรัชนี ศรีใย’ นักวิจัยอาคันตุกะ สถาบันเอเชียอาคเนย์ศึกษา ยูซุฟ อิสฮัค ประเทศสิงคโปร์ และเป็นหนึ่งในนักวิชาการที่ได้รับเชิญไปสัมมนางานดังกล่าว มีความเห็นว่า ประเทศไทยจะต้องตอบตนเองให้ได้ก่อนว่าต้องการผลประโยชน์ของชาติแบบใด นโยบายแบบใด ที่น่าจะสามารถให้ประโยชน์กับทุกคนในประเทศส่วนใหญ่ที่ไม่ใช่เพียงเฉพาะคนบางกลุ่มเท่านั้น และยังเสริมว่า ประเทศไทยสามารถทำงานร่วมกับประเทศอื่นๆ นอกเหนือจากประเทศมหาอำนาจที่กำลังจะก้าวขึ้นมาเป็นตลาดอื่นๆ ทางเศรษฐกิจได้ เช่น อาเซียนและประเทศในกลุ่ม EU เป็นต้น 

“คิดว่าไทยต้องเริ่มจากการ Identify ความต้องการของตนเองก่อนว่าผลประโยชน์ของชาติไทยมันคืออะไร ซึ่งอันนี้ขีดเส้นใต้เยอะมากว่าหมายถึง ‘ผลประโยชน์ของคนไทย’ ส่วนใหญ่นะคะว่า การที่ประเทศจะบริหารความสัมพันธ์ระหว่างไทยเองกับประเทศที่เป็นมหาอำนาจนี้น่ะค่ะ มันจะส่งผลประโยชน์ต่อคนไทยยังไง เมื่อไปจากจุดนั้นแล้ว เราก็จะสามารถนึกได้นอกกรอบว่า เราจะสามารถบริหารความสัมพันธ์เหล่านี้ยังไงได้บ้างนะคะ นี่คือจุดเริ่มต้นสำคัญที่เราจะต้องเริ่มก่อน หลังจากนั้นเราก็จะสามารถที่จะเลือกได้ว่า เราจะไปสู่ผลประโยชน์เหล่านั้นเนี่ย โดยการที่จะทำงานร่วมกับมหาอำนาจไหน? หรือเราไม่จำเป็นต้องทำงานร่วมกับมหาอำนาจอย่างเดียวค่ะ เราสามารถที่จะนึกถึงตัวละครอื่นๆ อย่างเช่น ทำงานผ่านกรอบอาเซียน ทำงานร่วมกับ EU ก็ได้ หรือแม้กระทั่งกับประเทศอื่นๆ ที่กำลังจะก้าวขึ้นมาเป็นตลาดอื่นๆ ที่ไทยจะสามารถ Explore ได้ค่ะ” 

อย่างไรก็ตาม ศตวรรษที่ 21 ไม่ใช่ยุคแห่งสงครามเย็น แต่เป็นยุคสงครามร้อนที่เต็มไปด้วยความขัดแย้งต่างๆ มากมายที่เกิดขึ้นหลายพื้นที่ทั่วโลก พร้อมกันนั้น ประเทศไทยก็เป็นอีกหนึ่งประเทศที่ได้รับผลกระทบมากมายต่อการขับเคี่ยวกันทางการเมืองของประเทศมหาอำนาจ ดังนั้นงานสัมมนาครั้งนี้จึงมีความสำคัญที่จะช่วยให้ประเทศไทยสามารถสร้างจุดยืนที่เป็นประโยชน์ท่ามกลางความร้อนระอุของโลกยุคนี้
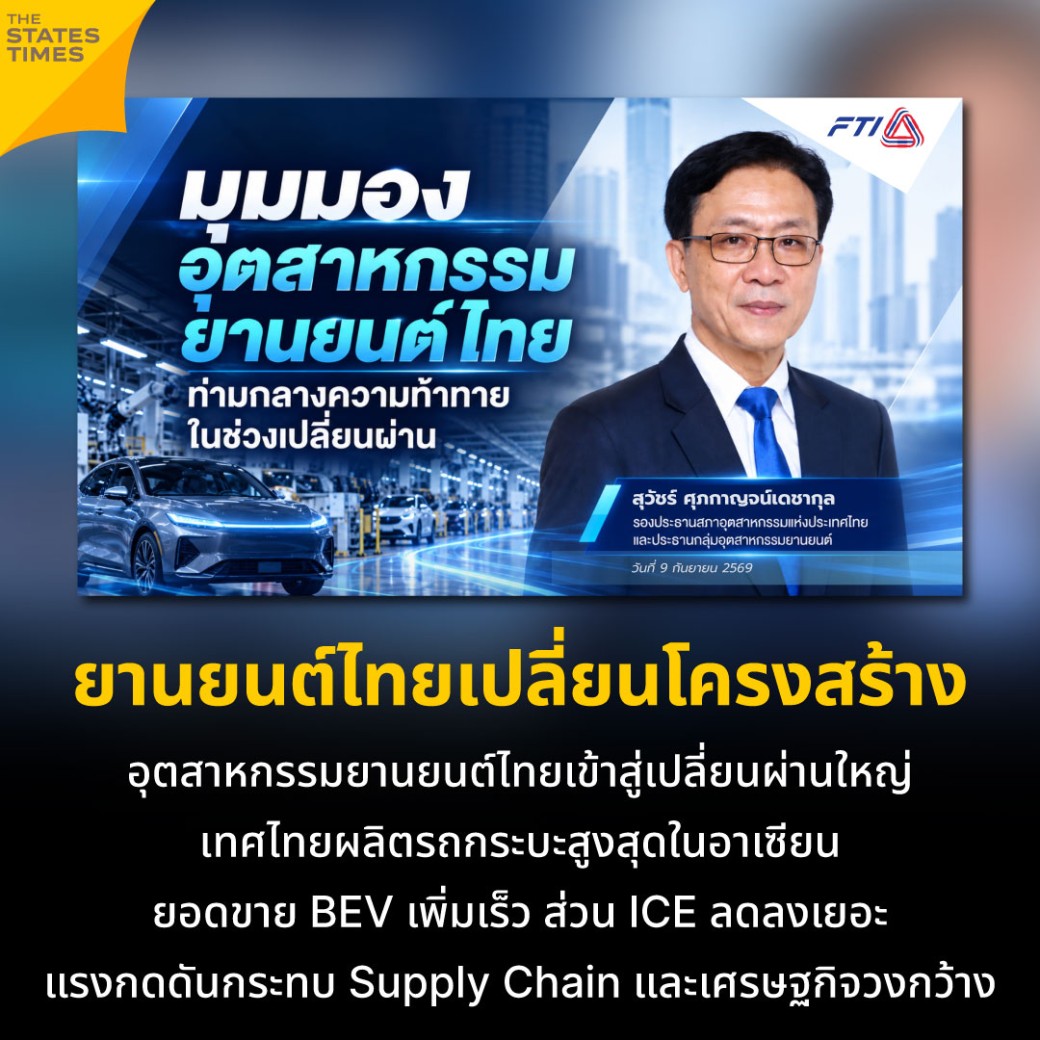
ยานยนต์ไทยเปลี่ยนโครงสร้าง อุตสาหกรรมยานยนต์ไทยเข้าสู่เปลี่ยนผ่านใหญ่ เทศไทยผลิตรถกระบะสูงสุดในอาเซียน ยอดขาย BEV เพิ่มเร็ว ส่วน ICE ลดลงเยอะ แรงกดดันกระทบ Supply Chain และเศรษฐกิจวงกว้าง

มุมมองอุตสาหกรรมยานยนต์ไทย ท่ามกลางความท้าทายในช่วงเปลี่ยนผ่าน

นายสุวัชร์ ศุภกาญจน์เดชากุล ประธานกลุ่มอุตสาหกรรมยานยนต์ ให้ความเห็นว่า อุตสาหกรรมยานยนต์ไทยกำลังอยู่ในช่วงหัวเลี้ยวหัวต่อครั้งสำคัญ จากการเปลี่ยนผ่านของเทคโนโลยีไปสู่ยานยนต์ไฟฟ้า ขณะเดียวกันฐานการผลิตเดิม โดยเฉพาะรถยนต์เครื่องยนต์สันดาปภายใน (ICE) และรถกระบะ กำลังเผชิญแรงกดดันเพิ่มขึ้น ซึ่งไม่ใช่เพียงปัญหาของผู้ผลิตรถยนต์ แต่เกี่ยวข้องกับโครงสร้างเศรษฐกิจและการจ้างงานของประเทศโดยตรง

โดยในอดีตอุตสาหกรรมยานยนต์และชิ้นส่วนของไทยตลอด Supply Chain มีมูลค่ามากกว่า 10% ของ GDP ไทย มีผู้ประกอบการกว่า 2,500 บริษัท และเกี่ยวข้องกับการจ้างงานมากกว่า 800,000 คน ตั้งแต่ผู้ผลิตรถยนต์ ผู้ผลิตชิ้นส่วน อุตสาหกรรมสนับสนุน ไปจนถึงตัวแทนจำหน่าย ดังนั้น หากฐานการผลิตส่วนหนึ่งหายไป ผลกระทบย่อมไม่ได้หยุดอยู่ที่โรงงานประกอบรถ แต่ส่งผ่านไปยังเศรษฐกิจในวงกว้าง
.
ยอดขายรถยนต์ฟื้น แต่โครงสร้างที่กาลังเปลี่ยนอย่างรวดเร็ว สร้างแรงกดดันไปถึง Supply Chain
นายสุวัชร์ฯ กล่าวว่า แม้ภาพรวมตลาดรถยนต์ในประเทศช่วง 7 เดือนแรกของปี 2569 จะกลับมาขยายตัว โดยมียอดขาย 406,162 คัน เพิ่มขึ้น 15.39% แต่เมื่อพิจารณาโครงสร้างตลาดจะพบว่า การเติบโตส่วนใหญ่มาจากรถยนต์ไฟฟ้า BEV ซึ่งมียอดขายเพิ่มขึ้นเกือบเท่าตัว ขณะที่ยอดขายรถยนต์ ICE และรถกระบะยังหดตัว สะท้อนว่าการฟื้นตัวของตลาดยังไม่ได้กระจายมายังฐานการผลิตเดิมอย่างทั่วถึง

สิ่งที่ต้องจับตาไม่ใช่เพียงยอดขายรวมว่าเพิ่มหรือลด แต่ต้องดูว่ารถประเภทใดกำลังเติบโต เพราะโครงสร้างตลาดรถยนต์ไทยกำลังเปลี่ยนค่อนข้างเร็ว และการเปลี่ยนแปลงนี้มีผลต่อผู้ผลิตชิ้นส่วนและ Supply Chain ที่พึ่งพาฐานรถยนต์สันดาปเดิม

ในด้านการผลิต แม้ 7 เดือนแรกไทยผลิตรถยนต์รวม 834,595 คัน ลดลงเพียง 0.09% และดูเหมือนว่ายังทรงตัว แต่เมื่อแยกตามเทคโนโลยีพบความแตกต่างชัดเจน โดยการผลิตรถยนต์นั่ง ICE ลดลงกว่า 34% ขณะที่ BEV, PHEV และ HEV ยังขยายตัว โดยเฉพาะเดือนกรกฎาคมเพียงเดือนเดียว การผลิตรถยนต์นั่ง ICE ลดลงมากกว่า 60% จากปีก่อน ซึ่งเป็นสัญญาณว่าฐานการผลิตกำลังปรับเปลี่ยนอย่างรวดเร็ว
.
อีกตัวเลขที่ ส.อ.ท. ให้ความสำคัญคือ อัตราการใช้กำลังการผลิต หรือ Capacity Utilization (CapU) เพราะสะท้อนว่าโรงงานสามารถใช้เครื่องจักรและกำลังการผลิตที่ลงทุนไว้ได้มากน้อยเพียงใด โดยช่วงเดือนมกราคม–กรกฎาคม 2569 การผลิตรถยนต์ส่วนบุคคลมี CapU เฉลี่ยเพียง 40.65% จาก 44.92% ในปีก่อน หมายความว่ากำลังการผลิตที่มีอยู่ถูกใช้งานไม่ถึงครึ่ง ขณะที่รถกระบะ 1 ตันมี CapU อยู่ที่ 56.54% ซึ่งยังถือว่าอยู่ในระดับที่ต้องติดตาม

หากโรงงานใช้กำลังการผลิตอยู่ในระดับต่ำต่อเนื่อง ต้นทุนคงที่ต่อหน่วยจะสูงขึ้น และผู้ที่ได้รับผลกระทบไม่ได้มีเพียงโรงงานประกอบรถยนต์ แต่รวมถึงผู้ผลิตชิ้นส่วน โดยเฉพาะ SMEs ใน Tier 2 และ Tier 3 ที่มีความสามารถในการรับแรงกระแทกทางธุรกิจน้อยกว่า

สัญญาณดังกล่าวเริ่มเห็นในอุตสาหกรรมสนับสนุนหลายกลุ่มที่เชื่อมโยงกับยานยนต์ เช่น ยาง กระจก ชิ้นส่วนโลหะ ลวด สปริง และวัสดุภายในรถ โดยหลายกลุ่มมีอัตราการใช้กำลังการผลิตลดลงหรืออยู่ในระดับค่อนข้างต่ำ ตัวอย่างเช่น กลุ่มโซ่ สปริง สลักเกลียวและตะปูควงมี CapU เฉลี่ยประมาณ 52% และกลุ่มการฟอกและตกแต่งหนังฟอกอยู่เพียงประมาณ 44%

อย่างไรก็ตาม การอ่านตัวเลขเหล่านี้ต้องพิจารณาอย่างระมัดระวัง เนื่องจากอุตสาหกรรมอย่างเหล็ก กระจก ยาง หนัง และลวดไม่ได้ผลิตเพื่ออุตสาหกรรมยานยนต์เพียงอย่างเดียว จึงไม่สามารถสรุปได้ว่าการลดลงทั้งหมดเกิดจากตลาดรถยนต์ ICE แต่ตัวเลขเหล่านี้ถือเป็น สัญญาณเตือนสำคัญว่าอุตสาหกรรมที่เชื่อมโยงกับ Supply Chain ยานยนต์หลายส่วนยังมีกำลังการผลิตเหลืออยู่ในระดับสูง

“รถกระบะ” คือฐานการผลิตสำคัญที่เชื่อมโยง Supply Chain ยานยนต์ไทยทั้งระบบ
ประเด็นที่ ส.อ.ท. ให้ความสำคัญอย่างมากคือสถานการณ์ของรถกระบะ เพราะสำหรับประเทศไทย รถกระบะไม่ได้เป็นเพียงสินค้าที่ขายในประเทศ แต่เป็นหนึ่งในฐานการผลิตสำคัญของอุตสาหกรรมยานยนต์ไทย และเชื่อมโยงไปถึงผู้ผลิตชิ้นส่วนและการจ้างงานจำนวนมาก

ในช่วง 7 เดือนแรกของปี 2569 ไทยผลิตรถกระบะขนาด 1 ตันกว่า 5.2 แสนคัน หรือเกือบ 63% ของการผลิตรถยนต์ทั้งหมด ขณะที่การส่งออกรถกระบะยังมีมากกว่า 3 แสนคัน แต่ลดลงประมาณ 9% จากปีก่อน สะท้อนว่าแรงกดดันไม่ได้เกิดขึ้นเฉพาะจากกำลังซื้อในประเทศ แต่เริ่มส่งผ่านมาจากตลาดส่งออกด้วย

สิ่งที่ต้องมองให้ลึกกว่ายอดขายรถ คือผลกระทบต่อ Supply Chain ภายในประเทศ เพราะรถกระบะที่ผลิตในไทยมีการใช้ชิ้นส่วนในประเทศในสัดส่วนสูง ตัวอย่างเช่นฐานการผลิตของอีซูซุ มีการใช้ชิ้นส่วนในประเทศมากกว่า 90% ดังนั้นเมื่อการผลิตรถกระบะชะลอลง ผลกระทบจึงไม่ได้หยุดอยู่ที่โรงงานประกอบรถยนต์ แต่กระจายไปถึงผู้ผลิตชิ้นส่วน Tier 1–3 และแรงงานที่เกี่ยวข้องตลอดห่วงโซ่

ดังนั้น สิ่งสำคัญคือการรักษาความสามารถในการแข่งขันของฐานการผลิตรถกระบะของไทยให้ต่อเนื่อง เพราะรถหนึ่งคันที่ผลิตในประเทศไม่ได้สร้างรายได้เฉพาะให้กับผู้ประกอบรถยนต์ แต่สร้างมูลค่าไปถึงผู้ผลิตชิ้นส่วน SMEs การจ้างงาน และกิจกรรมทางเศรษฐกิจอีกจำนวนมาก หากฐานการผลิตส่วนนี้อ่อนแอลง ผลกระทบจะเกิดขึ้นเป็นวงกว้างต่ออุตสาหกรรมยานยนต์ไทยทั้งระบบ

ความเสี่ยงต่อฐานการผลิตและความเชื่อมั่นนักลงทุนต่างชาติ
อีกเรื่องที่ ส.อ.ท. จับตาอย่างใกล้ชิด คือ การแข่งขันดึงดูดฐานการผลิตยานยนต์ในอาเซียนที่เข้มข้นขึ้น ทั้งอินโดนีเซียและเวียดนามต่างเร่งสร้างแรงจูงใจเพื่อดึงการลงทุนและการผลิตรถยนต์รุ่นใหม่ โดยเฉพาะรถยนต์ Hybrid และเทคโนโลยีใหม่

วันนี้เราอาจยังไม่ได้เห็นการย้ายโรงงานครั้งใหญ่จากไทยอย่างชัดเจน แต่สิ่งที่ต้องระวังคือ การตัดสินใจลงทุนในรถยนต์รุ่นใหม่หรือการเพิ่มกำลังการผลิต อาจถูกจัดสรรไปยังประเทศอื่นมากขึ้น ซึ่งหากเกิดขึ้นต่อเนื่อง คำสั่งซื้อของ Supplier ไทยก็อาจลดลง และส่งผลต่อ SMEs และการจ้างงานใน Supply Chain ก่อนที่จะเห็นภาพการย้ายฐานอย่างเป็นรูปธรรม

สัญญาณนี้สอดคล้องกับผลสำรวจล่าสุดของ JETRO/JCC ที่พบว่า ดัชนีความเชื่อมั่นธุรกิจของบริษัทญี่ปุ่นในไทยอยู่ที่ -6 ในครึ่งแรกปี 2569 และคาดว่าอยู่ที่ -7 ในครึ่งหลังปี สะท้อนว่าภาคธุรกิจยังมีความกังวลจากทั้งการแข่งขันที่รุนแรง ต้นทุนการผลิตที่สูงขึ้น และกำลังซื้อในประเทศที่ยังไม่ฟื้นตัวเต็มที่

ที่น่าจับตาคือ บริษัทญี่ปุ่นที่มีแผนขยายธุรกิจในไทยในช่วง 1–2 ปีข้างหน้ามีสัดส่วนเพียง 38.7% เทียบกับอินโดนีเซีย 45.9% และเวียดนาม 56.9%

ดังนั้น สิ่งสำคัญไม่ใช่เพียงการป้องกันไม่ให้โรงงานย้ายออก แต่ต้องทำให้ประเทศไทยยังเป็นประเทศที่นักลงทุนเลือกสำหรับ การลงทุนรอบใหม่ รถยนต์รุ่นใหม่ และเทคโนโลยีใหม่ เพราะหากไทยพลาดการลงทุนในรอบนี้ ผลกระทบจะไม่ได้เกิดเฉพาะกับค่ายรถยนต์ แต่จะกระจายไปถึง Supplier ไทย SMEs และการจ้างงานตลอดทั้ง Supply Chain


© Copyright 2021, All rights reserved. THE STATES TIMES
Take Me Top