

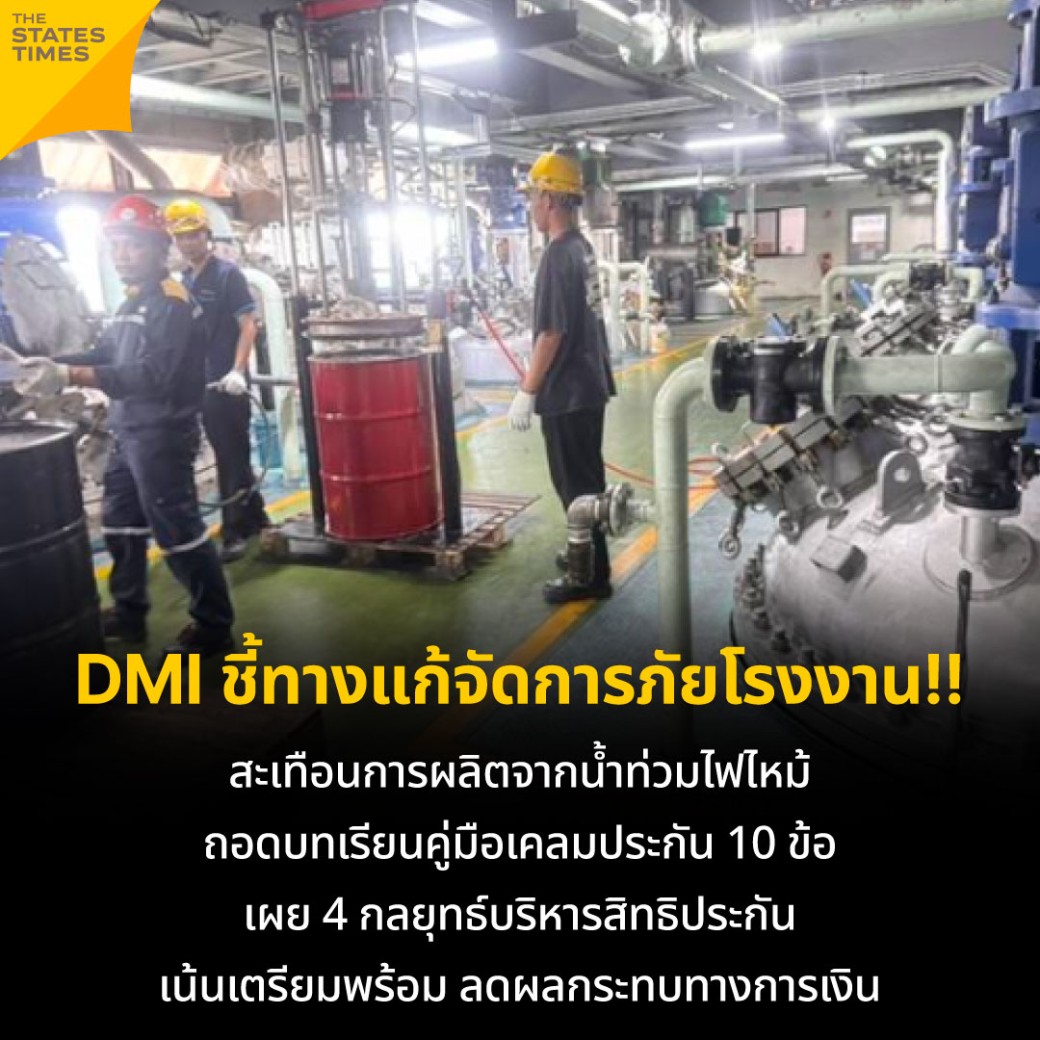
DMI ชี้ทางแก้จัดการภัยโรงงาน!! สะเทือนการผลิตจากน้ำท่วมไฟไหม้ ถอดบทเรียนคู่มือเคลมประกัน 10 ข้อ เผย 4 กลยุทธ์บริหารสิทธิประกัน เน้นเตรียมพร้อม ลดผลกระทบทางการเงิน
DMI Consultant ถอดบทเรียน “น้ำท่วม–ไฟไหม้–แผ่นดินไหว”
สะเทือนภาคการผลิต ชี้ทางแก้ 10 ปัญหาเคลมประกันโรงงาน พร้อม 4
กลยุทธ์รักษาสิทธิผู้ประกอบการ
กรุงเทพฯ – [วันที่เผยแพร่] – อุทกภัย อัคคีภัย แผ่นดินไหว อุบัติเหตุและเหตุที่ทำให้สายการผลิตหยุดชะงักสามารถสร้างความเสียหายต่อโรงงานและธุรกิจเป็นมูลค่าสูง การทำประกันภัยความเสี่ยงภั ทรัพย์สิน หรือ Industrial All Risks (IAR) จึงเป็นเครื่องมือสำคัญในการบริหารความเสี่ยงและลดผลกระทบทางการเงินขององค์กร ภายใต้ขอบเขตและเงื่อนไขของกรมธรรม์ อย่างไรก็ตาม ผู้ประกอบการจำนวนไม่น้อยยังประสบปัญหาเมื่อต้องเรียกร้องค่าสินไหม ตั้งแต่กระบวนการพิจารณาที่ใช้เวลานาน เอกสารไม่ครบถ้วน การตั้งทุนประกันต่ำกว่ามูลค่าทรัพย์สินไปจนถึงความไม่เข้าใจข้อยกเว้นและหลักเกณฑ์การชดใช้ ในการนี้คณะผู้บริหาร บริษัท DMI Consultant บริษัทที่ปรึกษาด้านการจัดการความเสี่ยงและประกันภัยองค์กร ได้ร่วมแบ่งปันมุมมองและถอดบทเรียนผ่านการให้สัมภาษณ์พิเศษในงาน NEXTMOVE TOGETHER โดยได้รวบรวม 10 ข้อสงสัยสำคัญเกี่ยวกับการเคลมประกันโรงงาน
เพื่อช่วยให้ผู้ประกอบการเตรียมความพร้อมและรักษาสิทธิประโยชน์ตามกรมธรรม์ ได้อย่างถูกต้องไข 10 ข้อสงสัยเกี่ยวกับการเคลมประกันโรงงาน
1. ทำไมการเคลมประกันโรงงานจึงใช้เวลานาน
ความเสียหายของโรงงานมักมีมูลค่าสูงและเกี่ยวข้องกับทรัพย์สินหลายประเภท บริษัทประกันภัยจึงอาจแต่งตั้งผู้ประเมินวินาศภัย หรือ Loss Adjuster เพื่อตรวจสอบสาเหตุ ความเสียหาย และเอกสารด้านวิศวกรรมและบัญชีหากไม่มีทะเบียนทรัพย์สิน รายงานสต็อก หรือหลักฐานการซื้อเครื่องจักรที่เป็นระบบ
กระบวนการพิจารณาอาจใช้เวลานานขึ้น
2. Underinsurance หรือทุนประกันไม่เพียงพอเกิดจากอะไร
เกิดจากการกำหนดทุนประกันต่ำกว่ามูลค่าทรัพย์สินที่ควรเอาประกันหากกรมธรรม์มี Average Clause บริษัทประกันภัยอาจจ่ายค่าสินไหมตามสัดส่วน เช่น ทรัพย์สินมีมูลค่า 100 ล้านบาท แต่ทำประกันไว้ 50 ล้านบาท เมื่อเกิดความเสียหาย 20 ล้านบาท อาจได้รับค่าสินไหมประมาณ 10 ล้านบาท ก่อนหักค่าเสียหายส่วนแรกและรายการอื่นตามเงื่อนไขกรมธรรม์
3. ความเสียหายจาก Business Interruption คำนวณอย่างไร
การชดเชยไม่ได้พิจารณาจากยอดขายที่หายไปเพียงอย่างเดียว แต่คำนวณตามหลักเกณฑ์ในกรมธรรม์ เช่น กำไรขั้นต้นที่สูญเสีย ค่าใช้จ่ายคงที่และค่าใช้จ่ายเพิ่มเติมที่จำเป็น โดยใช้ข้อมูลจากงบการเงิน รายงานยอดขายต้นทุนการผลิต และระยะเวลาที่ธุรกิจได้รับผลกระทบ
4. ความเสียหายบางส่วนและความเสียหายสิ้นเชิงต่างกันอย่างไร
ความเสียหายบางส่วน หรือ Partial Loss มักพิจารณาจากค่าซ่อม ค่าอะไหล่และค่าแรง ส่วนความเสียหายสิ้นเชิง หรือ Total Loss จะพิจารณาตามฐานมูลค่าที่ระบุในกรมธรรม์ เช่น มูลค่าปัจจุบันหรือมูลค่าทดแทนใหม่
5. ทำไมเครื่องจักรเก่าจึงอาจถูกหักค่าเสื่อมราคา
หากกรมธรรม์ชดใช้ตามมูลค่าปัจจุบันบริษัทประกันภัยอาจนำอายุและสภาพของเครื่องจักรมาคำนวณค่าเสื่อม การกำหนดเงื่อนไข Replacement Cost หรือ Reinstatement Value อาจช่วยให้ประเมินจากต้นทุนการจัดหาเครื่องจักรใหม่แต่ผู้เอาประกันต้องมีทุนประกันเพียงพอและปฏิบัติตามเงื่อนไขที่กำหนด
6. เมื่อเกิดเหตุ สามารถซ่อมหรือทำความสะอาดพื้นที่ก่อนได้หรือไม่
ควรแจ้งบริษัทประกันภัยและผู้เกี่ยวข้องโดยเร็วพร้อมบันทึกภาพและวิดีโอความเสียหายก่อนเคลื่อนย้ายหรือซ่อมแซมหากเป็นเหตุฉุกเฉินสามารถดำเนินการเพื่อรักษาชีวิต ป้องกันอันตรายและลดความเสียหายได้ แต่ต้องเก็บหลักฐาน ใบเสนอราคา ใบเสร็จและรายละเอียดการดำเนินงานไว้ครบถ้วน
7. สต็อกสินค้าที่เสียหายประเมินมูลค่าอย่างไร
วัตถุดิบอาจประเมินจากต้นทุนในการจัดหาทดแทนส่วนสินค้าระหว่างผลิตและสินค้าสำเร็จรูปจะพิจารณาจากต้นทุนวัตถุดิบ ค่าแรงและค่าใช้จ่ายในการผลิตทั้งนี้ขึ้นอยู่กับฐานการประเมินและเงื่อนไขของกรมธรรม์
8. เอกสารใดช่วยให้การเคลมรวดเร็วขึ้น เอกสารสำคัญ ได้แก่
ทะเบียนทรัพย์สิน รายงานสต็อก หลักฐานการซื้อเครื่องจักร แบบแปลนอาคารรายงานการบำรุงรักษา งบการเงิน รายงานยอดขาย รวมถึงกรมธรรม์และเอกสารแนบท้าย โดยควรสำรองข้อมูลไว้นอกพื้นที่โรงงานหรือจัดเก็บในระบบดิจิทัล
9. ควรเตรียมตัวอย่างไรก่อนทำประกัน
ผู้ประกอบการไม่ควรพิจารณาจากเบี้ยประกันเพียงอย่างเดียวแต่ต้องตรวจสอบขอบเขตความคุ้มครอง ข้อยกเว้น ค่าเสียหายส่วนแรกฐานการประเมินทรัพย์สิน และระยะเวลาชดใช้กรณีธุรกิจหยุดชักงัก
พร้อมทบทวนทุนประกันก่อนต่ออายุกรมธรรม์
10. เหตุใดจึงควรมีที่ปรึกษาด้านสินไหม ที่ปรึกษาด้านสินไหม หรือ Claims
Advocate ทำหน้าที่ช่วยตรวจสอบเงื่อนไข จัดเตรียมหลักฐานประสานผู้เชี่ยวชาญ และชี้แจงข้อเรียกร้องกับบริษัทประกันภัยและ Loss Adjuster เพื่อให้การพิจารณาเป็นไปจากข้อมูลที่ครบถ้วนและสอดคล้องกับสิทธิในกรมธรรม์ DMI Consultant แนะ 4 กลยุทธ์บริหารความเสี่ยงเชิงรุก คุณชวลิต ฉันทาปกรณ์ ผู้บริหาร บริษัท DMI Consultant ได้เน้นย้ำถึงแนวทางสำหรับโรงงานอุตสาหกรรมในยุคปัจจุบันผ่านการสัมภาษณ์ ในงาน NEXTMOVE TOGETHER ไว้ 4 ประการ ได้แก่:
1. จัดทำ Risk Survey เป็นประจำ – ตรวจสอบระบบไฟฟ้า เครื่องจักร ระบบดับเพลิง และพื้นที่เสี่ยง พร้อมติดตามการปรับปรุงแก้ไขอย่างเป็นรูปธรรม
2. ทบทวนมูลค่าทรัพย์สินและทุนประกัน – ทุก 1–2 ปีหรือเมื่อมีการลงทุนเพิ่มเติม เพื่อให้ทุนประกันสอดคล้องกับมูลค่าทรัพย์สินและต้นทุนในการจัดหาทดแทน
3. จัดทำ Emergency & Claim Response Protocol – กำหนดขั้นตอนแจ้งเหตุ บันทึกหลักฐาน แยกทรัพย์สินเสียหายและจัดเก็บเอกสารค่าใช้จ่ายให้ชัดเจน
4. จัดให้มีผู้ดูแลสิทธิของผู้เอาประกัน – เพื่อร่วมตรวจสอบพื้นที่
วิเคราะห์เงื่อนไขกรมธรรม์ และประสานข้อมูลกับบริษัทประกันภัยและ Loss Adjuster“การบริหารความเสี่ยงไม่ควรเริ่มต้นในวันที่เกิดเหตุ แต่ต้องเริ่มตั้งแต่การสำรวจความเสี่ยง การกำหนดทุนประกัน และการเตรียมหลักฐานให้พร้อม DMI Consultant ทำหน้าที่ช่วยตรวจสอบเงื่อนไข จัดระบบข้อมูล และสนับสนุนการเจรจา เพื่อให้ผู้ประกอบการได้รับสิทธิประโยชน์อย่างเหมาะสมภายใต้ความคุ้มครองของกรมธรรม์” คุณชวลิต กล่าวทิ้งทายในงาน NEXTMOVE TOGETHER
