Saturday, 31 October 2026
THE STATES TIMES TEAM

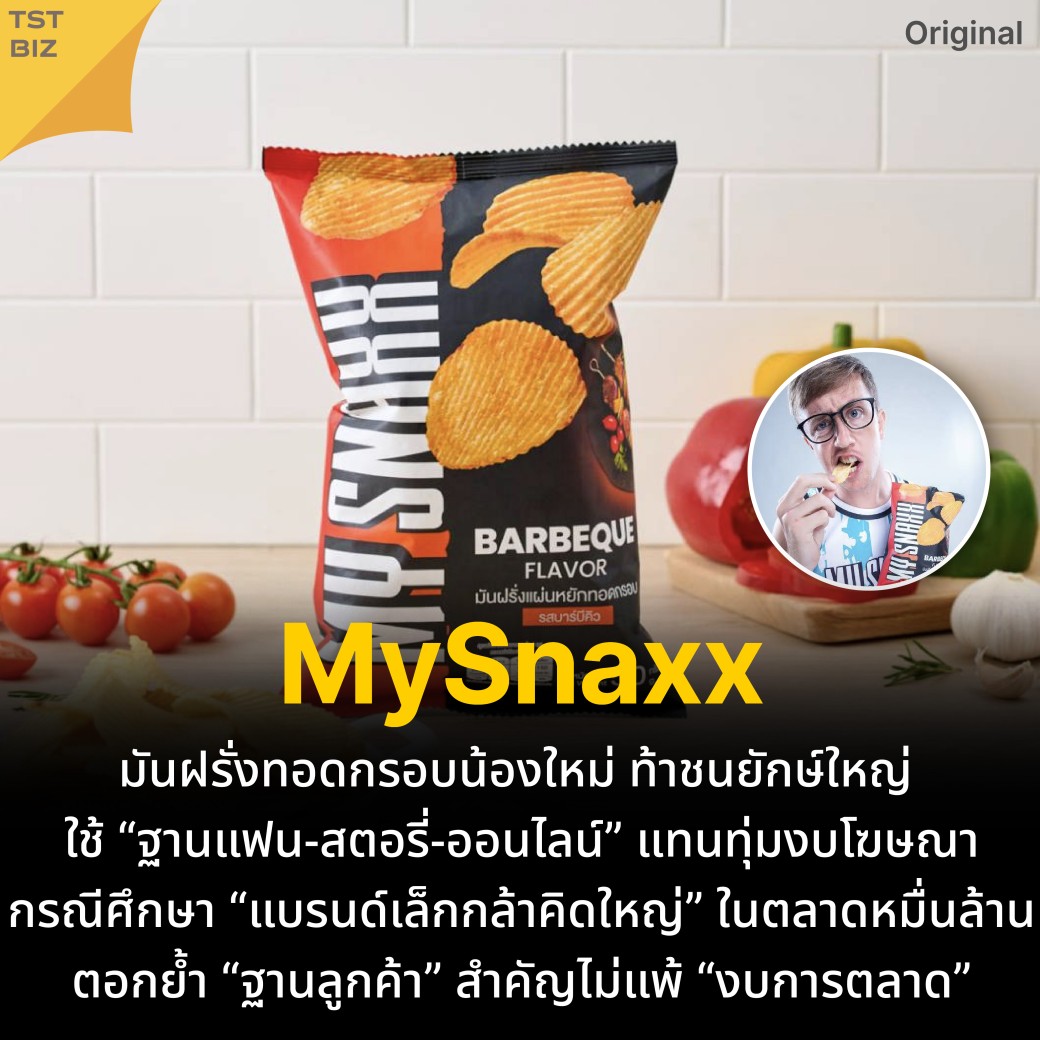
MySnaxx มันฝรั่งทอดกรอบน้องใหม่ ท้าชนยักษ์ใหญ่ ใช้ “ฐานแฟน-สตอรี่-ออนไลน์” แทนทุ่มงบโฆษณา กรณีศึกษา “แบรนด์เล็กกล้าคิดใหญ่” ในตลาดหมื่นล้าน ตอกย้ำ “ฐานลูกค้า” สำคัญไม่แพ้ “งบการตลาด”

ในตลาดมันฝรั่งทอดไทย ถ้าเอ่ยชื่อ Lay’s แทบทุกคนเห็นภาพทันที ทั้งรสชาติ, แคมเปญ, รสลิมิเต็ด, และชั้นวางที่ยาวทั้งแถวในเซเว่น-ซูเปอร์มาร์เก็ต  

รายงานด้านการตลาดระบุว่า Lay’s เป็นผู้นำตลาดมันฝรั่งทอดและกลุ่ม salty snack ของไทยมานานกว่าสิบปี และอยู่ในกลุ่มแบรนด์ที่มีคะแนนความผูกพันสูงสุดในหมวดขนมขบเคี้ยวเค็ม ขณะที่ภาพรวมตลาดขนมขบเคี้ยวเค็มของไทยมีมูลค่าราว 21,000-22,000 ล้านบาทต่อปี และเฉพาะกลุ่มมันฝรั่งทอดคิดเป็นประมาณ 30% ของตลาดนี้ 

มีการประเมินเพิ่มเติมว่า ตลาดมันฝรั่งทอดในไทยปี 2025 มีมูลค่าประมาณ 2.6 พันล้านดอลลาร์สหรัฐ หรือคิดเป็นกว่า 90,000 ล้านบาท และยังเติบโตต่อเนื่องราว 6-7% ต่อปี

สนามนี้จึงไม่ใช่ “ตลาดเล่น ๆ” สำหรับผู้เล่นรายเล็กเลยแม้แต่น้อย 

ท่ามกลางยักษ์ระดับนี้ อยู่ ๆ ก็มีมันฝรั่งถุงใหม่ชื่อ “MY SNAXX” โดย MyMateNate โผล่ขึ้นมา พร้อมข้อความประมาณว่า “ผมสร้างมันฝรั่งทอดของตัวเอง”  

คำถามที่น่าสนใจสำหรับ TST BIZ ไม่ใช่แค่ว่า “อร่อยไหม” แต่คือ “อะไรทำให้แบรนด์เล็กอย่าง MySnaxx กล้าเล่นในสนามเดียวกับ Lay’s?”  

MySnaxx คือใครในสงครามมันฝรั่งทอด?

จากหน้าเว็บและแพลตฟอร์มอีคอมเมิร์ซ MySnaxx / MY SNAXX คือมันฝรั่งทอดกรอบแผ่นหยักขนาด 50 กรัม หลายรสชาติ เช่น Sea Salt, Barbeque, Sour Cream Cheese, Nori Seaweed ฯลฯ ผลิตจากมันฝรั่งแท้ ทอดในน้ำมันรำข้าว และใช้ positioning แบบ “snack ดี ๆ กินแล้วไม่รู้สึกผิดมาก”  

จุดต่างสำคัญคือ “เจ้าของแบรนด์”  
ไม่ใช่บริษัทอาหารยักษ์ใหญ่ แต่คือ MyMateNate YouTuber/Creator ที่มีฐานแฟนมหาศาลในไทย ซึ่งประกาศเองในคลิปเปิดตัวว่าใช้เวลาพัฒนาสูตรเป็นปี ลองแล้วลองอีก กว่าจะออกมาเป็น MySnaxx ที่ขายจริง  

วันนี้ MySnaxx ไม่ได้อยู่แค่ในออนไลน์ แต่เริ่มเข้าไปอยู่ใน 7-Eleven บางสาขา รวมถึงร้านสะดวกซื้อและร้านในปั๊มน้ำมันบางเครือแล้วด้วย  

แล้วอะไรทำให้ MySnaxx “กล้าท้าชน Lay’s”?

1) เพราะเขาไม่ได้เริ่มจากศูนย์ แต่เริ่มจาก “ฐานแฟน”  
ถ้าบริษัทอาหารทั่วไปออกมันฝรั่งยี่ห้อใหม่ ต้องใช้เงินโฆษณามหาศาลเพื่อให้คนจำชื่อได้

แต่ MySnaxx มีฐานแฟนของ MyMateNate เป็น “ทุนทางแบรนด์” อยู่แล้ว ช่อง YouTube ของเขามีผู้ติดตามมากกว่า 15 ล้านคน และมียอดรับชมรวมกว่า 4.6-4.7 พันล้านวิว จัดอยู่ในอันดับต้น ๆ ของอินฟลูเอนเซอร์ไทยทั้งหมวดบันเทิง-ไลฟ์สไตล์

ถ้าเทียบกันแบบ “ต้นทุนต่อการเข้าถึงคน” ฐานผู้ติดตามระดับสิบกว่าล้านนี้คือ Media Asset ที่บริษัทข้ามชาติต้องใช้เงินโฆษณาหลายสิบ-หลักร้อยล้านบาทต่อปีในการซื้อพื้นที่ แต่ MySnaxx “ถือสื่อเอง” ตั้งแต่วันแรกที่เปิดตัวแบรนด์

ในมุมธุรกิจ คือการใช้ “Influence” มาเป็น Launch Budget

2) เล่าเรื่อง “ของที่เราทำเองจริง ๆ” ไม่ใช่แค่เอาชื่อไปแปะ  

ในคลิปเปิดตัว MySnaxx, MyMateNate เน้นเล่าว่า  
- ใช้เวลาพัฒนาสูตรเป็นปี  
- ทดลองผลิตหลายรอบ  
- สนใจเรื่องรสชาติและคุณภาพเองจริง ๆ  

ในขณะที่หลาย “KOL Brand” แค่เอาชื่อไปแปะกับ OEM  

MySnaxx เล่า narrative ว่า นี่คือโปรเจกต์ที่เขาลงแรงเองจริง ๆ → ทำให้แฟนรู้สึกว่า “นี่คือขนมของพี่เนท ที่พี่เนทภูมิใจ”

ไม่ใช่ “ขนมของโรงงาน ที่เอาพี่เนทมาเป็นพรีเซนเตอร์”  
ความรู้สึก “ของพี่” ตรงนี้แหละ ที่เป็นเกราะบาง ๆ ให้กล้าขึ้นไปวางบนชั้นเดียวกับ Lay’s ได้

3) เล่นเกมที่ Lay’s เล่นไม่ถนัด: Creator-first + Online-first  

Lay’s เก่งมากในเกม Mass Distribution + Mass Marketing  
- เข้าได้ทุกเซเว่น ซูเปอร์มาร์เก็ต ห้าง ร้านโชห่วย  
- ทำแคมเปญระดับชาติ, เพลง, รสลิมิเต็ด, โปรโมชันใหญ่ ๆ  

แต่ MySnaxx เลือกเล่นเกมอีกฝั่งคือ Creator-first + Online-first  
- เปิดขายผ่านเว็บตัวเอง, LINE OA, Shopee, Lazada พร้อมกัน  
- ใช้คอนเทนต์สั้น, TikTok, IG Reel, Facebook Shorts ในการสร้างกระแส  
- ทำคอนเทนต์เบื้องหลัง “กว่าจะมาเป็นซอง MySnaxx” ให้คนรู้สึกมีส่วนร่วมกับการสร้างแบรนด์  

พูดง่าย ๆ คือ MySnaxx เอาจุดแข็ง “แพลตฟอร์ม” ของ Creator มาสู้กับจุดแข็ง “ช่องทางดั้งเดิม” ของ Lay’s  

ไม่ใช่ลงสนามเดียวกันทั้งหมด แต่เลือกสนามที่ตัวเองมีแต้มต่อ  

INTERLINK จากผู้นำเข้าสายสัญญาณรายใหญ่ สู่ผู้นำโครงสร้างพื้นฐานดิจิทัลไทย แตกกิ่งก้าน 3 ธุรกิจบนแกนเดียวกัน เกาะเมกะเทรนด์ Cloud-Data พลังงานสะอาดเต็มตัว

ถ้าย้อนกลับไปเกือบ 40 ปีก่อน “อินเตอร์เน็ต” ยังไม่ใช่คำที่คนไทยคุ้นเคย แต่มีบริษัทหนึ่งเริ่มนำ สาย LAN เข้ามาขายให้ตลาดไอทีไทยแบบจริงจังในฐานะ “ผู้นำเทคโนโลยีสายสัญญาณ” รายแรก ๆ  

วันนี้บริษัทนั้นคือ บริษัท อินเตอร์ลิ้งค์ คอมมิวนิเคชั่น จำกัด (มหาชน) - ILINK ที่ไม่ใช่แค่ “เจ้าใหญ่ขายสายแลน-ไฟเบอร์” อีกต่อไป แต่ขยายตัวเองกลายเป็น กลุ่มธุรกิจดิจิทัลอินฟราฯ ของประเทศไปเรียบร้อยแล้ว  

Interlink จึงไม่ใช่แค่ case study เรื่อง “ขายสินค้าไอที” แต่เป็นตัวอย่างของการยืดแกนเดิมให้ยาวขึ้น จาก Cabling → Engineering → Telecom & Data Center ซึ่งเป็นโครงที่น่าสนใจมากสำหรับทั้ง SME และนักลงทุนไทย

จุดตั้งต้น: จากผู้นำเข้า “สาย LAN” สู่ผู้นำตลาดสายสัญญาณในอาเซียน

ILINK เริ่มธุรกิจจากการนำเข้าและจัดจำหน่าย สายสัญญาณคอมพิวเตอร์และอุปกรณ์ไอที โดยเป็นรายแรก ๆ ที่นำเทคโนโลยีสาย LAN / UTP เข้ามาเผยแพร่ในไทยเมื่อกว่า 38 ปีก่อน  

โมเดลยุคแรกคือ:
- เน้นขายส่ง (Wholesale) ให้ Dealer, System Integrator (SI), ผู้รับเหมาระบบไฟฟ้า-สื่อสาร, ร้านอุปกรณ์ไฟฟ้าและสื่อสารทั่วประเทศ  
- ขยายสาขาและศูนย์กระจายสินค้าไปภาคเหนือ ใต้ อีสาน ตะวันออก  
- Develop แบรนด์สินค้าในเครือ เช่น LINK (สายแลน-ไฟเบอร์), ตู้แร็ก GERMAN/GERMANY EXPORT ฯลฯ  

จาก “แค่ขายสาย” ILINK กลายเป็น ผู้นำเข้าและจัดจำหน่ายสายสัญญาณที่ใหญ่ที่สุดในอาเซียน ทั้งสาย LAN, Fiber, สายโซลาร์, สายกล้องวงจรปิด และอุปกรณ์ประกอบตู้แร็กต่าง ๆ  

แต่สิ่งที่น่าสนใจกว่า “ยอดขาย” คือการวางโครงธุรกิจต่อจากนั้น

วันนี้ ILINK ยืนบน 3 ขาธุรกิจหลัก

ทั้งใน Factsheet ของตลาดหลักทรัพย์ และเอกสารนักลงทุนของบริษัท ระบุเหมือนกันว่า กลุ่ม ILINK ปัจจุบันยืนบน 3 ธุรกิจหลัก ได้แก่

1. Cabling Distribution Business - ธุรกิจจัดจำหน่ายสายสัญญาณ
2. Turnkey Engineering Business - ธุรกิจวิศวกรรมโครงการครบวงจร  
3. Telecom & Data Center Business - ธุรกิจโทรคมนาคมและดาต้าเซ็นเตอร์

ทั้ง 3 ขาอยู่บนแกนเดียวกันคือ “โครงสร้างพื้นฐานการสื่อสาร-ดิจิทัลของประเทศ” แต่สร้างรายได้และ Margin คนละแบบ

เราลองค่อย ๆ แกะทีละขา

1) Cabling Distribution: หัวใจดั้งเดิมที่ยังทำเงินต่อเนื่อง

นี่คือธุรกิจดั้งเดิมที่ ILINK ทำมา มากกว่า 38 ปี และยังเป็น “หัวใจหลัก” ของรายได้จนถึงทุกวันนี้  

สิ่งที่ขายมีตั้งแต่:
- สาย LAN / UTP (Copper)  
- สาย Fiber Optic  
- สายโซลาร์ (Solar Cable)  
- สาย Control / สายกล้องวงจรปิด  
- ตู้แร็ก, อุปกรณ์ประกอบระบบเครือข่าย  

พร้อมแบรนด์หลักอย่าง LINK AMERICAN และ 19" GERMANY EXPORT RACK ที่ตลาดรู้จักดี โดยเฉพาะในกลุ่ม SI, ผู้รับเหมาระบบ, โรงงาน และ Data Center  

จุดน่าสนใจในมุม TST BIZ
•ธุรกิจนี้ “โตไปกับเทรนด์” ไม่ใช่แค่ขยายตามจำนวนลูกค้า
- Data Center / Cloud / AI ยิ่งโต → ความต้องการสายคุณภาพสูงยิ่งเพิ่ม
- Solar / พลังงานสะอาดโต → สายโซลาร์กลายเป็น product line ใหม่ที่มีอนาคต  

•ILINK ใช้ความเป็น “เจ้าใหญ่” ด้านสายสัญญาณ สร้าง เครือข่ายดีลเลอร์-สาขา-คลังสินค้า ครอบคลุมทั้งประเทศ ซึ่งกลายเป็น Infrastructure ให้ขาธุรกิจอื่นต่อยอดได้ง่ายขึ้น  

2) Turnkey Engineering: จากขายของ → รับเหมาวางระบบครบวงจร

เมื่อถือจุดแข็งเรื่อง “สาย-อุปกรณ์-ทีมเทคนิค” อยู่แล้ว ขั้นต่อมาของ ILINK คือการย้ายจากแค่ขายของไปสู่การเป็น ผู้รับเหมางานวิศวกรรมแบบ Turnkey งานในกลุ่มนี้ เช่น  
- วางโครงข่ายเคเบิลใยแก้วนำแสง (ทั้งใต้ดิน-ใต้น้ำ)  
- ติดตั้งระบบโครงข่ายสื่อสารให้หน่วยงานรัฐ-รัฐวิสาหกิจ-เอกชนรายใหญ่  
- งานสถานีไฟฟ้าย่อย / Smart Grid / ระบบสื่อสารของการไฟฟ้า/การรถไฟ ฯลฯ  

มุมธุรกิจที่สำคัญ
- รายได้ต่อโปรเจกต์สูงกว่าการขายสายอย่างเดียว  
- ใช้สินค้าในเครือ ILINK + KNOW-HOW ของทีมวิศวกร → ทำให้บริษัท “กิน Value Chain ยาวขึ้น”  
- แต่ธุรกิจนี้ลักษณะเป็น Project-based มีฤดูกาล-มี Backlog-ต้องบริหารความเสี่ยงเรื่องดีเลย์และต้นทุน  

3) Telecom & Data Center: เมื่อโครงข่ายกลายเป็นบริการ

อีกขาหนึ่งคือ Telecom Business & Data Center ซึ่ง ILINK ใช้บริษัทในกลุ่มคือ Interlink Telecom Public Company Limited - ITEL เป็นหัวหอกหลัก โดยเริ่มจากการ restructure ธุรกิจแยกออกมาจาก ILINK ตั้งแต่ปี 2550 เพื่อโฟกัสงานโครงข่ายโดยเฉพาะ  

วันนี้ ITEL ทำอะไรบ้าง?  
- ให้บริการโครงข่ายไฟเบอร์ออปติก ครอบคลุม 70-77 จังหวัดทั่วประเทศ  
- วางโครงข่ายหลายเส้นทาง (redundant routes) เพื่อความเสถียร  
- ให้บริการเชื่อมต่อแบบ End-to-End Fiber, IP-VPN, Dark Fiber  
- บริการ Data Center และ Co-location มาตรฐานสากล  

พูดง่าย ๆ จากที่ครั้งหนึ่ง ILINK ขายสายให้คนอื่นเอาไปสร้างเครือข่าย วันนี้ในกลุ่มเดียวกัน มีบริษัทที่ “สร้าง-ถือครอง-ให้บริการบนเครือข่ายนั้นเอง” ด้วย

ในมุมรายได้ ธุรกิจบริการโครงข่าย-ดาต้าเซ็นเตอร์ให้ รายได้แบบ Recurring มองเห็นยาวกว่าขายสายหรือโปรเจกต์ก้อนเดียว และไปผูกกับเมกะเทรนด์อย่าง Cloud, Data, AI, Video Streaming ฯลฯ เต็ม ๆ

ภาพรวม: จาก “ผู้ขายสาย” สู่ “กลุ่มดิจิทัลอินฟราฯ” ของไทย

ถ้ามองทั้ง 3 ขาธุรกิจเรียงกัน จะเห็นลำดับการเติบโตของ ILINK ชัดมาก

1. เริ่มจาก Product (Cabling)  
   - เป็นผู้นำเข้า/ผู้จัดจำหน่ายรายใหญ่สุดในอาเซียน  
   - สร้างแบรนด์สายของตัวเอง + ช่องทางจัดจำหน่ายทั่วประเทศ

2. ต่อยอดสู่ Project (Turnkey Engineering)  
   - ใช้สินค้า +ทีมเทคนิค ทำงานวิศวกรรมโครงข่ายขนาดใหญ่  
   - เข้าไปเป็นส่วนหนึ่งของโครงสร้างพื้นฐานด้านไฟฟ้า-สื่อสารของประเทศ  

3. ขยายสู่ Service (Telecom & Data Center)  
   - จากขายโครงข่าย → กลายเป็นผู้ให้บริการโครงข่ายเองผ่าน ITEL  
   - ได้รายได้แบบสัญญาระยะยาว ขยายพร้อมกับการเติบโตของดิจิทัลอีโคซิสเต็มไทย

ทั้งหมดนี้วางอยู่บน “เส้นเรื่องเดียวกัน” คือ ทำทุกอย่างที่ทำให้ข้อมูล-ไฟ-สัญญาณ วิ่งได้อย่างเสถียรทั่วประเทศ

บทเรียนสำหรับเจ้าของธุรกิจและนักลงทุน: Framework ILINK

สำหรับผู้อ่าน TST BIZ เคสของ ILINK ให้บทเรียนสำคัญอย่างน้อย 3 ข้อ

1) เริ่มจาก Niche ให้แน่น แล้วค่อยขยาย Value Chain

ILINK ไม่ได้เริ่มจากทุกอย่างพร้อมกัน แต่เริ่มจากความเชี่ยวชาญเฉพาะด้าน (สายสัญญาณ) ก่อนจะค่อย ๆ ขยายไปยังงานที่ใช้ฐานเดิมต่อยอดได้
- Product → Project → Service  
- Margin และมูลค่าธุรกิจดีขึ้นทุกขั้น  

สำหรับ SME ไทย โมเดลนี้สอนว่า “ไม่จำเป็นต้องทำทุกอย่างตั้งแต่วันแรก แต่อย่าหยุดอยู่แค่จุดเดิม ถ้าฐานแข็งแล้วให้คิดต่อว่าจะขยับไปกิน Value Chain ส่วนไหนต่อ”

2) กลุ่มธุรกิจที่ดี มักผูกตัวเองกับ “เมกะเทรนด์”

ทั้ง 3 ขาของ ILINK ถูกผูกเข้ากับเทรนด์ระยะยาว
- ดิจิทัลทรานส์ฟอร์ม / Data Center / Cloud / AI  
- พลังงานสะอาด และโครงสร้างพื้นฐานด้านไฟฟ้ารุ่นใหม่  
- การเชื่อมต่ออินเทอร์เน็ตที่เสถียรทั่วประเทศ 

ธุรกิจที่เติบโตได้ต่อเนื่อง มักอยู่บน “ทางด่วน” ที่เทรนด์กำลังวิ่งผ่าน ไม่ใช่แค่ขายของที่กระแสมาแล้วไป

3) Spin-off & Group Structure: แยกบริษัทเพื่อโตคนละทาง

การที่ ILINK แยก Interlink Telecom (ITEL) ออกมาเป็นบริษัทมหาชนอีกตัวหนึ่ง ทำให้
- นักลงทุนเลือกลงทุนตามความเชื่อของตัวเองได้ (สายสินค้า-เอนจิเนียริง vs สายเทเลคอม-ดาต้าเซ็นเตอร์)  
- แต่ทั้งคู่ยังได้อานิสงส์จากกันและกันในฐานะ “กลุ่ม Interlink” ที่เชื่อมกันด้วยโครงข่ายธุรกิจ

นี่คืออีกหนึ่งกลยุทธ์ที่เจ้าของกิจการไทยหลายรายเริ่มหันมามองมากขึ้น เมื่อธุรกิจเติบโตจนมีหลายแกนที่ nature ต่างกัน

เมื่อดีลใหญ่ไม่มาพร้อมการเงินที่แข็งแรง JKN ทุ่มซื้อ MU ท่ามกลางภาระหนี้-หุ้นกู้ ต้องพึ่งศาลล้มละลายฯ จัดโครงสร้างหนี้ใหม่ เตือนนักลงทุน “อย่าดูแต่ดีล ต้องดูงบ-ธรรมาภิบาลด้วย”

ในช่วงไม่กี่ปีที่ผ่านมา “แอน จักรพงษ์ จักราจุฑาธิบดิ์” คือหนึ่งในเคสธุรกิจที่สะท้อนภาพ “การเติบโตด้วยเลเวอเรจ” ได้ชัดที่สุดของตลาดทุนไทย จากจุดเริ่มต้นในฐานะผู้ประกอบการคอนเทนต์ สู่การเข้าตลาดหลักทรัพย์ และปิดดีลใหญ่ระดับโลกด้วยการซื้อ Miss Universe ก่อนที่ทุกอย่างจะเข้าสู่โหมดฟื้นฟูกิจการและการถูกลงโทษจากหน่วยงานกำกับ

สำหรับผู้อ่านสายธุรกิจและนักลงทุน เคสของ JKN ไม่ได้เป็นเพียงดรามาของคนดัง แต่คือ “กรณีศึกษาเรื่องการบริหารหนี้ การใช้เลเวอเรจ และธรรมาภิบาล” ที่ควรถูกอ่านอย่างใจเย็น

1. จาก “คอนเทนต์ดีลเลอร์” สู่บริษัทจดทะเบียน

แกนธุรกิจดั้งเดิมของ JKN คือการเป็น “ผู้ซื้อลิขสิทธิ์คอนเทนต์ต่างประเทศ” (โดยเฉพาะซีรีส์อินเดีย เกาหลี ฟิลิปปินส์) แล้วนำมาจำหน่ายให้สถานีโทรทัศน์ในไทยและภูมิภาค ธุรกิจนี้มีทั้งโอกาสและความเสี่ยงในตัวเอง

- ถ้ามองถูกเทรนด์-ซื้อเรื่องที่ “ดังแน่” การนำไปขายต่อหลายช่องสามารถสร้างมาร์จิ้นสูง

- แต่ในมุมการเงิน ธุรกิจลักษณะนี้ต้องใช้เงินสดก้อนใหญ่ล่วงหน้าเพื่อซื้อลิขสิทธิ์ ก่อนจะค่อย ๆ รับเงินกลับจากลูกค้าทีวีในภายหลัง

เมื่อ JKN เข้าจดทะเบียนในตลาดหลักทรัพย์ ฐานทุนก็ใหญ่ขึ้น มีความสามารถในการกู้ยืม-ออกหุ้นกู้-ทำดีลใหม่ ๆ ได้มากขึ้น แต่ก็หมายถึงความคาดหวังจากตลาดทุนที่จะเห็นการเติบโตต่อเนื่อง ทั้งรายได้ กำไร และโครงการใหม่

2. ดีล Miss Universe: แสงสปอร์ตไลต์กับคำถามเรื่องเลเวอเรจ

ดีลซื้อ Miss Universe Organization (MUO) คือจุดเปลี่ยนสำคัญที่สุดของ JKN จากมุมมองเชิงกลยุทธ์ ดีลนี้มี “เหตุผลเชิงแบรนด์” ที่พอเข้าใจได้

- ทำให้ JKN กระโดดจากผู้เล่นในภูมิภาค ไปสู่การถือครองแบรนด์เวทีนางงามระดับโลก

- สามารถต่อยอดรายได้จากลิขสิทธิ์จัดประกวดในแต่ละประเทศ สปอนเซอร์ สิทธิ์ถ่ายทอด และคอนเทนต์ต่อยอดอื่น ๆ 

- เสริมภาพลักษณ์เจ้าของกิจการในฐานะ “ผู้หญิงข้ามเพศที่เป็นเจ้าของเวทีจักรวาล” ซึ่งทรงพลังมากทั้งเชิงสัญลักษณ์และการตลาด

แต่ในมุมตัวเลข ดีลขนาดหลายสิบล้านดอลลาร์สหรัฐย่อมมาพร้อมคำถาม
- แหล่งเงินทุนมาจากไหน เงินกู้, หุ้นกู้, เงินสดของบริษัท, หรือโครงสร้างการเงินลูกผสม  

- กระแสเงินสดของ MUO เพียงพอจะรองรับต้นทุนและดอกเบี้ยในระยะกลาง-ยาวหรือไม่  

- ความผันผวนของรายได้เวทีนางงามในยุคที่ผู้ชมทีวีลดลง และการแข่งขันของแพลตฟอร์มดิจิทัลสูงขึ้น

ช่วงที่ดีลถูกประกาศ ตลาดอาจให้ “พรีเมียมด้านแบรนด์” กับ JKN แต่เมื่อเวลาผ่านไป ตัวเลขในงบการเงินและภาระหนี้กลับเริ่มกดดันมากขึ้นเรื่อย ๆ

3. เมื่อหนี้และหุ้นกู้เริ่มไล่ทันธุรกิจจริง

โมเดลการ “โตด้วยเลเวอเรจ” ไม่ใช่เรื่องผิด หากมีแผนรองรับที่แข็งแรง กระแสเงินสดเพียงพอ ความสามารถจ่ายดอกเบี้ย และแผนรีไฟแนนซ์ในอนาคต แต่ในกรณีของ JKN การรวมกันของปัจจัยหลายด้านทำให้สถานการณ์เปราะบางอย่างรวดเร็ว

- รายได้คอนเทนต์และธุรกิจในประเทศถูกกดดันจากการแข่งขันสูงและการเปลี่ยนพฤติกรรมผู้ชม

- ส่วน Miss Universe เองก็ต้องลงทุน “ยกเครื่องแบรนด์” และรับมือกับข้อจำกัดหลังยุคทีวีดั้งเดิม

- ภาระชำระหุ้นกู้และหนี้สินทางการเงินเริ่มกดดันกระแสเงินสด

สุดท้าย JKN ต้องยื่นคำร้อง “ขอฟื้นฟูกิจการ” ต่อศาลล้มละลายกลาง เพื่อขอเวลาจัดโครงสร้างหนี้ใหม่กับเจ้าหนี้และผู้ถือหุ้นกู้ กระบวนการฟื้นฟูทำให้บริษัท “ยังมีโอกาส” เดินต่อ แต่ความเชื่อมั่นในตลาดทุนได้รับแรงกระแทกอย่างหนัก

4. ประเด็นธรรมาภิบาล: ข้อมูล, การเปิดเผย, และบทลงโทษ

สิ่งที่ทำให้เคสนี้ถูกจับตามองมากขึ้น ไม่ได้มีแค่เรื่อง “บริหารหนี้พลาด” แต่คือเรื่อง “ธรรมาภิบาลและการเปิดเผยข้อมูล (Disclosure)”

หน่วยงานกำกับตลาดทุนมีคำสั่งลงโทษทางแพ่งต่อทั้ง JKN และตัวแอนเอง ในข้อหาเผยแพร่ข้อมูลที่เป็นเท็จหรืออาจก่อให้เกิดความเข้าใจผิดในสาระสำคัญเกี่ยวกับบริษัทและดีลธุรกิจบางส่วน พร้อมโทษปรับ และคำสั่งห้ามดำรงตำแหน่งกรรมการ/ผู้บริหารบริษัทจดทะเบียนช่วงระยะเวลาหนึ่ง

ประเด็นนี้สะท้อนบทเรียนสำคัญ
- ในตลาดทุน “เรื่องเล่าที่สวยงาม” ไม่เพียงพอ ต้องมีข้อมูลจริงรองรับ  

- การให้ข้อมูลไม่ครบ-คลาดเคลื่อน หรือจัดวางโครงสร้างดีลให้ยากต่อการเข้าใจของผู้ลงทุน อาจกลายเป็นจุดเริ่มต้นของปัญหาทางกฎหมายในภายหลัง  

- แบรนด์ส่วนตัวของผู้บริหาร (Personal Brand) อาจช่วยสร้างความเชื่อมั่นช่วงแรก แต่เมื่อเกิดวิกฤต นักลงทุนจะกลับมาดู “ข้อเท็จจริงและเอกสาร” มากกว่าความรู้สึก

5. การเปลี่ยนผ่านของ Miss Universe และคำถามเรื่องอนาคต

ในขณะที่ JKN เดินหน้าในกระบวนการฟื้นฟู เวที Miss Universe ก็ต้องรักษาเสถียรภาพของตัวเองเช่นกัน มีการนำผู้ลงทุนและผู้บริหารชุดใหม่เข้ามา ทั้งในระดับผู้ถือหุ้นและทีมบริหาร

- มีนักลงทุนจากละตินอเมริกาเข้ามาถือหุ้นใน MUO  

- มีการเปลี่ยนตัวซีอีโอจากแอน มาเป็นผู้บริหารคนใหม่ พร้อมคำอธิบายเรื่องการปรับโครงสร้างและให้เจ้าของเดิม “ถอยไปโฟกัสครอบครัว”

สำหรับธุรกิจแล้ว นี่คือการ “ลดความเสี่ยงเชิงชื่อเสียงและการเมือง” เพื่อให้แบรนด์ Miss Universe สามารถเดินหน้าต่อไ7ด้ในระดับโลก ท่ามกลางเสียงวิจารณ์และคดีในฝั่งไทยที่ยังไม่ปิดบัญชี

6. ช่วงข่าวลือ: เมื่อภาพของ “ผู้บริหาร” ซ้อนทับกับภาพ “ผู้ต้องหาในสายตาสังคม”

ระยะหลังมีกระแสข่าวและรายงานจากสื่อบางส่วนว่า แอนไม่ได้อยู่ในประเทศไทย และอาจพำนักอยู่ต่างประเทศ เช่น เม็กซิโก ท่ามกลางกระบวนการคดีและการติดตามจากเจ้าหนี้-ผู้ถือหุ้นกู้

ในเชิงธุรกิจ จุดนี้สำคัญในมุม “ความน่าเชื่อถือและความรับผิดชอบ”

- นักลงทุนและเจ้าหนี้มองหา “คำอธิบายที่ชัดเจน” มากกว่าข่าวลือบนโซเชียล  

- การไม่ออกมาชี้แจงหรือส่งสัญญาณความรับผิดชอบที่ชัดเจน อาจทำลายโอกาสในการกลับเข้ามามีบทบาทในวงการทุนในอนาคต แม้ตัวคดีจะจบลงในเชิงกฎหมายก็ตาม 

สำหรับสื่อธุรกิจอย่าง TST BIZ การรายงานประเด็นนี้จึงต้องแยกให้ชัดระหว่าง

- สิ่งที่เป็น “ข้อเท็จจริงยืนยันแล้ว” (คำสั่ง ก.ล.ต., เอกสารบริษัทจดทะเบียน, คำสั่งศาล)  

- สิ่งที่เป็น “รายงานจากสื่อ/ข่าวลือ” ซึ่งต้องอธิบายฐานข้อมูลของมันอย่างระมัดระวัง  

7. บทเรียนสำหรับเจ้าของกิจการและนักลงทุน

เคส JKN-แอน จักรพงษ์ มีบทเรียนสำคัญอย่างน้อย 4 ข้อสำหรับผู้อ่านสายธุรกิจ

1. เลเวอเรจไม่ใช่เรื่องผิด แต่ต้องมี “buffer”  
การใช้หนี้-หุ้นกู้ขยายธุรกิจทำได้ แต่ต้องคำนวณให้เผื่อเศรษฐกิจแย่ลง รายได้ไม่เป็นไปตามแผน หรือดีลหลักใช้เวลานานกว่าจะเห็นผลจริง

2. ดีลใหญ่ = ความซับซ้อนสูงของโครงสร้างการเงิน  
เจ้าของกิจการควรถามตัวเองเสมอว่า “เราเข้าใจดีลนี้ลึกพอไหม” ไม่ใช่แค่ในเชิงแบรนด์ แต่ในเชิงกระแสเงินสด ภาระหนี้ และความเสี่ยงด้านกฎระเบียบ

3. ธรรมาภิบาลและการเปิดเผยข้อมูลคือ “ต้นทุนทางธุรกิจ”  
ข้อมูลที่คลาดเคลื่อน-ทำให้ผู้ลงทุนเข้าใจผิด อาจไม่ได้จบแค่คำขอโทษ แต่คือโทษปรับ แบนตำแหน่ง และลดโอกาสในตลาดทุนในระยะยาว

4. แบรนด์ส่วนตัวช่วยดันราคาหุ้นได้ระยะสั้น แต่พื้นฐานธุรกิจตัดสินเกมระยะยาว  
การสร้างภาพลักษณ์ที่แข็งแรงมีประโยชน์ แต่ถ้าพื้นฐานธุรกิจ-ตัวเลข-การบริหารความเสี่ยงไม่สอดคล้องกัน สุดท้ายตลาดจะ “รีเซ็ต” ความเชื่อมั่นกลับมาที่ข้อเท็จจริง

5. สำหรับนักลงทุน อย่าเชื่อแต่สปอตไลต์  
เคสนี้ย้ำเตือนว่า การลงทุนตาม “ข่าวดีลใหญ่-ภาพลักษณ์ผู้บริหาร” โดยไม่อ่านงบการเงิน โครงสร้างหนี้ และเงื่อนไขสำคัญ อาจต้องจ่ายราคาแพงในวันที่ความจริงปรากฏ

เมื่อดีลใหญ่ไม่มาพร้อมการเงินที่แข็งแรง JKN ทุ่มซื้อ MU ท่ามกลางภาระหนี้-หุ้นกู้ ต้องพึ่งศาลล้มละลายฯ จัดโครงสร้างหนี้ใหม่ เตือนนักลงทุน “อย่าดูแต่ดีล ต้องดูงบ-ธรรมาภิบาลด้วย”

ในช่วงไม่กี่ปีที่ผ่านมา “แอน จักรพงษ์ จักราจุฑาธิบดิ์” คือหนึ่งในเคสธุรกิจที่สะท้อนภาพ “การเติบโตด้วยเลเวอเรจ” ได้ชัดที่สุดของตลาดทุนไทย จากจุดเริ่มต้นในฐานะผู้ประกอบการคอนเทนต์ สู่การเข้าตลาดหลักทรัพย์ และปิดดีลใหญ่ระดับโลกด้วยการซื้อ Miss Universe ก่อนที่ทุกอย่างจะเข้าสู่โหมดฟื้นฟูกิจการและการถูกลงโทษจากหน่วยงานกำกับ

สำหรับผู้อ่านสายธุรกิจและนักลงทุน เคสของ JKN ไม่ได้เป็นเพียงดรามาของคนดัง แต่คือ “กรณีศึกษาเรื่องการบริหารหนี้ การใช้เลเวอเรจ และธรรมาภิบาล” ที่ควรถูกอ่านอย่างใจเย็น

1. จาก “คอนเทนต์ดีลเลอร์” สู่บริษัทจดทะเบียน

แกนธุรกิจดั้งเดิมของ JKN คือการเป็น “ผู้ซื้อลิขสิทธิ์คอนเทนต์ต่างประเทศ” (โดยเฉพาะซีรีส์อินเดีย เกาหลี ฟิลิปปินส์) แล้วนำมาจำหน่ายให้สถานีโทรทัศน์ในไทยและภูมิภาค ธุรกิจนี้มีทั้งโอกาสและความเสี่ยงในตัวเอง

- ถ้ามองถูกเทรนด์-ซื้อเรื่องที่ “ดังแน่” การนำไปขายต่อหลายช่องสามารถสร้างมาร์จิ้นสูง

- แต่ในมุมการเงิน ธุรกิจลักษณะนี้ต้องใช้เงินสดก้อนใหญ่ล่วงหน้าเพื่อซื้อลิขสิทธิ์ ก่อนจะค่อย ๆ รับเงินกลับจากลูกค้าทีวีในภายหลัง

เมื่อ JKN เข้าจดทะเบียนในตลาดหลักทรัพย์ ฐานทุนก็ใหญ่ขึ้น มีความสามารถในการกู้ยืม-ออกหุ้นกู้-ทำดีลใหม่ ๆ ได้มากขึ้น แต่ก็หมายถึงความคาดหวังจากตลาดทุนที่จะเห็นการเติบโตต่อเนื่อง ทั้งรายได้ กำไร และโครงการใหม่

2. ดีล Miss Universe: แสงสปอร์ตไลต์กับคำถามเรื่องเลเวอเรจ

ดีลซื้อ Miss Universe Organization (MUO) คือจุดเปลี่ยนสำคัญที่สุดของ JKN จากมุมมองเชิงกลยุทธ์ ดีลนี้มี “เหตุผลเชิงแบรนด์” ที่พอเข้าใจได้

- ทำให้ JKN กระโดดจากผู้เล่นในภูมิภาค ไปสู่การถือครองแบรนด์เวทีนางงามระดับโลก

- สามารถต่อยอดรายได้จากลิขสิทธิ์จัดประกวดในแต่ละประเทศ สปอนเซอร์ สิทธิ์ถ่ายทอด และคอนเทนต์ต่อยอดอื่น ๆ 

- เสริมภาพลักษณ์เจ้าของกิจการในฐานะ “ผู้หญิงข้ามเพศที่เป็นเจ้าของเวทีจักรวาล” ซึ่งทรงพลังมากทั้งเชิงสัญลักษณ์และการตลาด

แต่ในมุมตัวเลข ดีลขนาดหลายสิบล้านดอลลาร์สหรัฐย่อมมาพร้อมคำถาม
- แหล่งเงินทุนมาจากไหน เงินกู้, หุ้นกู้, เงินสดของบริษัท, หรือโครงสร้างการเงินลูกผสม  

- กระแสเงินสดของ MUO เพียงพอจะรองรับต้นทุนและดอกเบี้ยในระยะกลาง-ยาวหรือไม่  

- ความผันผวนของรายได้เวทีนางงามในยุคที่ผู้ชมทีวีลดลง และการแข่งขันของแพลตฟอร์มดิจิทัลสูงขึ้น

ช่วงที่ดีลถูกประกาศ ตลาดอาจให้ “พรีเมียมด้านแบรนด์” กับ JKN แต่เมื่อเวลาผ่านไป ตัวเลขในงบการเงินและภาระหนี้กลับเริ่มกดดันมากขึ้นเรื่อย ๆ

3. เมื่อหนี้และหุ้นกู้เริ่มไล่ทันธุรกิจจริง

โมเดลการ “โตด้วยเลเวอเรจ” ไม่ใช่เรื่องผิด หากมีแผนรองรับที่แข็งแรง กระแสเงินสดเพียงพอ ความสามารถจ่ายดอกเบี้ย และแผนรีไฟแนนซ์ในอนาคต แต่ในกรณีของ JKN การรวมกันของปัจจัยหลายด้านทำให้สถานการณ์เปราะบางอย่างรวดเร็ว

- รายได้คอนเทนต์และธุรกิจในประเทศถูกกดดันจากการแข่งขันสูงและการเปลี่ยนพฤติกรรมผู้ชม

- ส่วน Miss Universe เองก็ต้องลงทุน “ยกเครื่องแบรนด์” และรับมือกับข้อจำกัดหลังยุคทีวีดั้งเดิม

- ภาระชำระหุ้นกู้และหนี้สินทางการเงินเริ่มกดดันกระแสเงินสด

สุดท้าย JKN ต้องยื่นคำร้อง “ขอฟื้นฟูกิจการ” ต่อศาลล้มละลายกลาง เพื่อขอเวลาจัดโครงสร้างหนี้ใหม่กับเจ้าหนี้และผู้ถือหุ้นกู้ กระบวนการฟื้นฟูทำให้บริษัท “ยังมีโอกาส” เดินต่อ แต่ความเชื่อมั่นในตลาดทุนได้รับแรงกระแทกอย่างหนัก

4. ประเด็นธรรมาภิบาล: ข้อมูล, การเปิดเผย, และบทลงโทษ

สิ่งที่ทำให้เคสนี้ถูกจับตามองมากขึ้น ไม่ได้มีแค่เรื่อง “บริหารหนี้พลาด” แต่คือเรื่อง “ธรรมาภิบาลและการเปิดเผยข้อมูล (Disclosure)”

หน่วยงานกำกับตลาดทุนมีคำสั่งลงโทษทางแพ่งต่อทั้ง JKN และตัวแอนเอง ในข้อหาเผยแพร่ข้อมูลที่เป็นเท็จหรืออาจก่อให้เกิดความเข้าใจผิดในสาระสำคัญเกี่ยวกับบริษัทและดีลธุรกิจบางส่วน พร้อมโทษปรับ และคำสั่งห้ามดำรงตำแหน่งกรรมการ/ผู้บริหารบริษัทจดทะเบียนช่วงระยะเวลาหนึ่ง

ประเด็นนี้สะท้อนบทเรียนสำคัญ
- ในตลาดทุน “เรื่องเล่าที่สวยงาม” ไม่เพียงพอ ต้องมีข้อมูลจริงรองรับ  
- การให้ข้อมูลไม่ครบ-คลาดเคลื่อน หรือจัดวางโครงสร้างดีลให้ยากต่อการเข้าใจของผู้ลงทุน อาจกลายเป็นจุดเริ่มต้นของปัญหาทางกฎหมายในภายหลัง  

- แบรนด์ส่วนตัวของผู้บริหาร (Personal Brand) อาจช่วยสร้างความเชื่อมั่นช่วงแรก แต่เมื่อเกิดวิกฤต นักลงทุนจะกลับมาดู “ข้อเท็จจริงและเอกสาร” มากกว่าความรู้สึก

5. การเปลี่ยนผ่านของ Miss Universe และคำถามเรื่องอนาคต

ในขณะที่ JKN เดินหน้าในกระบวนการฟื้นฟู เวที Miss Universe ก็ต้องรักษาเสถียรภาพของตัวเองเช่นกัน มีการนำผู้ลงทุนและผู้บริหารชุดใหม่เข้ามา ทั้งในระดับผู้ถือหุ้นและทีมบริหาร

- มีนักลงทุนจากละตินอเมริกาเข้ามาถือหุ้นใน MUO  
- มีการเปลี่ยนตัวซีอีโอจากแอน มาเป็นผู้บริหารคนใหม่ พร้อมคำอธิบายเรื่องการปรับโครงสร้างและให้เจ้าของเดิม “ถอยไปโฟกัสครอบครัว”

สำหรับธุรกิจแล้ว นี่คือการ “ลดความเสี่ยงเชิงชื่อเสียงและการเมือง” เพื่อให้แบรนด์ Miss Universe สามารถเดินหน้าต่อไ7ด้ในระดับโลก ท่ามกลางเสียงวิจารณ์และคดีในฝั่งไทยที่ยังไม่ปิดบัญชี

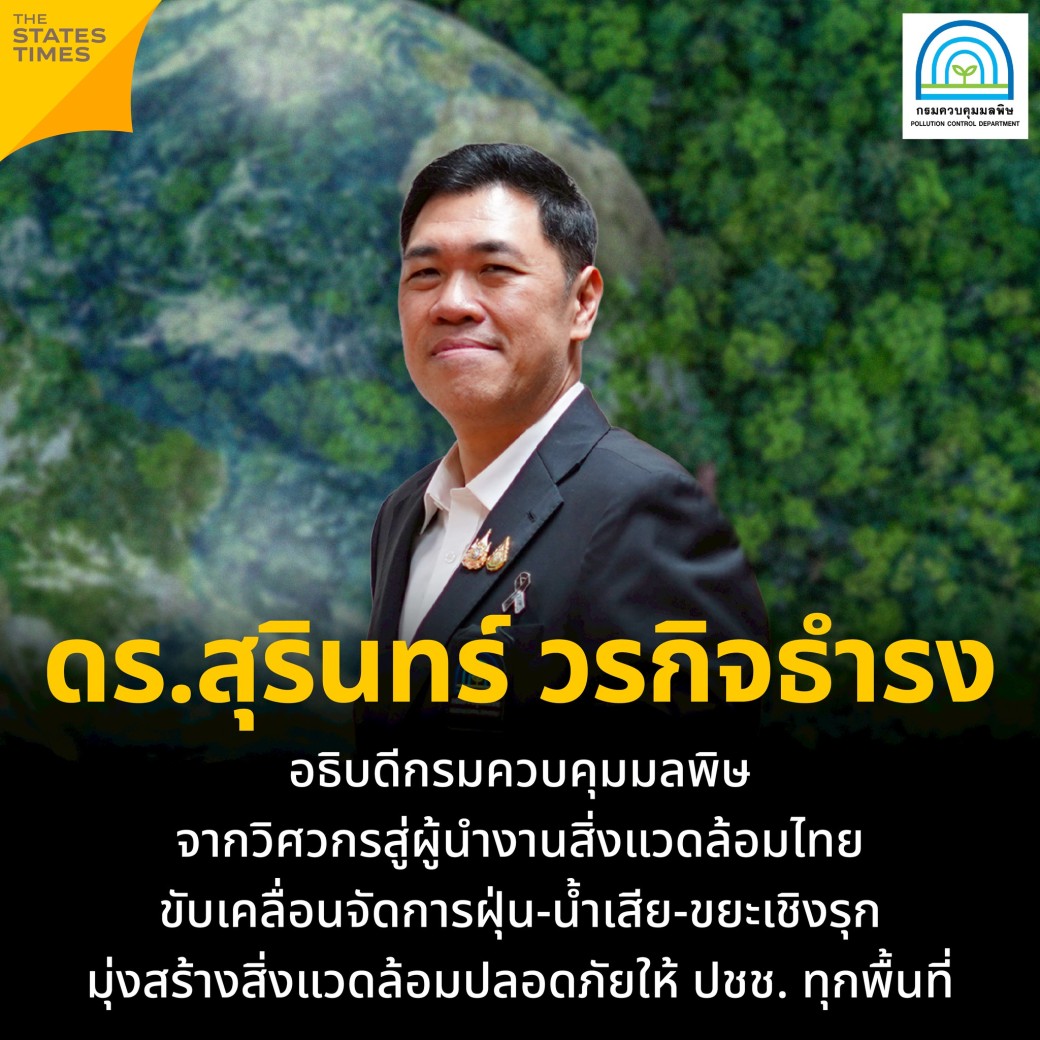
ดร.สุรินทร์ วรกิจธำรง อธิบดีกรมควบคุมมลพิษ จากวิศวกรสู่ผู้นำงานสิ่งแวดล้อมไทย ขับเคลื่อนจัดการฝุ่น-น้ำเสีย-ขยะเชิงรุก มุ่งสร้างสิ่งแวดล้อมปลอดภัยให้ ปชช. ทุกพื้นที่

เชื่อว่าหลายคนอาจ “คุ้นชื่อ” กรมควบคุมมลพิษ (คพ.) ผ่านข่าวฝุ่น PM2.5 น้ำเสีย หรือขยะอันตราย แต่ก็ยังนึกไม่ออกชัด ๆ ว่า กรมฯ นี้ทำหน้าที่อะไรในระบบสิ่งแวดล้อมของประเทศ 

แท้จริงแล้วกรมควบคุมมลพิษคือ “ด่านหน้า” ที่ทำให้น้ำต้องสะอาด อากาศต้องบริสุทธิ์ และหยุดปัญหามลพิษในทุกมิติ เพื่อให้คนไทยอยู่ในสิ่งแวดล้อมที่ปลอดภัย และมีคุณภาพชีวิตที่ดีตามวิสัยทัศน์ขององค์กร “น้ำต้องสะอาด อากาศต้องบริสุทธิ์ หยุดปัญหามลพิษ เพื่อสิ่งแวดล้อมและคุณภาพชีวิตที่ดีของประชาชน”

กรมควบคุมมลพิษทำหน้าที่เสมือน “สถาปนิกด้านมาตรฐานสิ่งแวดล้อม” ของประเทศ วางกฎหมายและมาตรฐานควบคุมมลพิษทางน้ำ อากาศ เสียง กากของเสียและสารอันตราย ติดตามตรวจสอบคุณภาพสิ่งแวดล้อม แจ้งเตือนสถานการณ์มลพิษ รวมทั้งเป็นหน่วยงานหลักด้านการบังคับใช้กฎหมายสิ่งแวดล้อมกรณีเกิดเหตุฉุกเฉินด้านมลพิษ เช่น เหตุสารเคมีรั่วไหล น้ำเน่าเสีย หรือมลพิษอากาศรุนแรงในเขตเมืองและนิคมอุตสาหกรรม อีกทั้งยังทำงานร่วมกับองค์กรปกครองส่วนท้องถิ่น สถานประกอบการ และภาคประชาชน เพื่อขับเคลื่อนการจัดการขยะ น้ำเสีย และมลพิษทางอากาศอย่างเป็นระบบทั้งประเทศ

เบื้องหลังบทบาทสำคัญของกรมควบคุมมลพิษ คือผู้นำที่ต้อง “อ่านเกมสิ่งแวดล้อม” ได้ทั้งในระยะสั้นและระยะยาว เข้าใจทั้งงานวิชาการเชิงลึกและการทำงานร่วมกับภาคีจำนวนมากทั่วประเทศ “ดร.สุรินทร์ วรกิจธำรง” อธิบดีกรมควบคุมมลพิษ คนปัจจุบัน จึงเป็นตัวอย่างของข้าราชการมืออาชีพที่เติบโตมาจากสายวิศวกรรมทรัพยากรน้ำและน้ำบาดาล ผ่านประสบการณ์ทำงานจริงในพื้นที่ ซ้อนด้วยมุมมองเชิงยุทธศาสตร์จากการทำงานในระดับนโยบาย จนก้าวมารับผิดชอบภารกิจ “ควบคุมมลพิษทั้งประเทศ” ในปัจจุบัน

>>ประวัติการศึกษา
-ปริญญาตรี วิศวกรรมศาสตรบัณฑิต (วิศวกรรมโยธา) มหาวิทยาลัยธรรมศาสตร์ (พ.ศ. 2540)
-ปริญญาโท Master of Engineering Science (Groundwater Studies) มหาวิทยาลัย New South Wales ประเทศออสเตรเลีย (พ.ศ. 2545)
-ปริญญาเอก Doctor of Philosophy (Civil Engineering - Water Resources Management) มหาวิทยาลัย Bristol สหราชอาณาจักร (พ.ศ. 2553)

>>เส้นทางการทำงานด้านทรัพยากรน้ำและน้ำบาดาล
เริ่มรับราชการเป็นวิศวกรรังวัด กองรังวัด กรมทรัพยากรธรณี (9 ก.ย. 2541) หลังจากนั้นย้ายมาปฏิบัติงานด้านน้ำบาดาลในกรมทรัพยากรน้ำบาดาล ตั้งแต่ระดับวิศวกรปฏิบัติการ กองแผนงาน จนเติบโตเป็นวิศวกรชำนาญการ และวิศวกรชำนาญการพิเศษ สำนักพัฒนาน้ำบาดาล

ต่อมาดำรงตำแหน่งผู้อำนวยการกลุ่มวิศวกรรมน้ำบาดาล และผู้อำนวยการระดับสูง สำนักพัฒนาน้ำบาดาล กรมทรัพยากรน้ำบาดาล และได้รับแต่งตั้งเป็นรองอธิบดีกรมทรัพยากรน้ำบาดาล ตามคำสั่งโยกย้ายข้าราชการระดับ 9 ของกระทรวงทรัพยากรธรรมชาติและสิ่งแวดล้อม ซึ่งเป็นจุดเปลี่ยนสำคัญให้ได้ทำงานในบทบาทบริหารระดับสูงด้านการจัดการน้ำบาดาลของประเทศ

ผลงานและบทบาทสำคัญในสายงานน้ำบาดาลและทรัพยากรน้ำ

-ศึกษาและพัฒนาแนวคิด “การบริหารจัดการน้ำบาดาลเชิงพื้นที่” เพื่อยกระดับคุณภาพชีวิตประชาชน โดยจัดทำรายงานวิชาการสำหรับหลักสูตรนักบริหารระดับสูง สำนักงาน ก.พ. เสนอแนวคิด “DGR New Look” และการสร้างทีมบริหารจัดการน้ำบาดาล (T-Team) ที่เน้นประชาชนเป็นศูนย์กลาง

-มีส่วนร่วมขับเคลื่อนโครงการพัฒนาแหล่งน้ำบาดาลเพื่อสนับสนุนโรงเรียนและชุมชนในโครงการอันเนื่องมาจากพระราชดำริ โดยพัฒนาแนวทางปรับปรุงคุณภาพน้ำบาดาลให้ได้มาตรฐานน้ำดื่มที่ปลอดภัย

-ได้รับคัดเลือกเป็น “เพชรจรัสแสง” บุคคลต้นแบบของกระทรวงทรัพยากรธรรมชาติและสิ่งแวดล้อม (พ.ศ. 2557) และรางวัลความเป็นเลิศ “ด้านการบริหารราชการแบบมีส่วนร่วม” จากสำนักงาน ก.พ.ร. (พ.ศ. 2558) สะท้อนบทบาทการทำงานที่เน้นการมีส่วนร่วมของชุมชนและภาคีอย่างกว้างขวาง

-มีบทบาทสำคัญในการออกแบบแนวทางบริหารจัดการโครงการน้ำบาดาลขนาดใหญ่ในพื้นที่ประสบภัยแล้งซ้ำซาก เพื่อช่วยให้ประชาชนเข้าถึงน้ำสะอาดอย่างยั่งยืน

ภายหลังจากทำงานในกรมทรัพยากรน้ำบาดาลอย่างต่อเนื่อง ดร.สุรินทร์ ได้รับมอบหมายให้มาดูแลงานด้านมลพิษโดยตรงในกรมควบคุมมลพิษ ผ่านตำแหน่งรองอธิบดีกรมควบคุมมลพิษ มีบทบาทในการหารือกำหนดมาตรฐานการระบายน้ำทิ้งจากโรงงาน และการจัดการมลพิษทางน้ำร่วมกับหน่วยงานภาคอุตสาหกรรม

ปี 2567 ได้รับโปรดเกล้าฯ แต่งตั้งให้ดำรงตำแหน่งผู้ตรวจราชการกระทรวง สำนักงานปลัดกระทรวงทรัพยากรธรรมชาติและสิ่งแวดล้อม ทำหน้าที่กำกับ ติดตาม และบูรณาการนโยบายด้านสิ่งแวดล้อมในภาพรวมของกระทรวง

ต่อมาเมื่อปี 2568 มีพระบรมราชโองการโปรดเกล้าฯ แต่งตั้งให้ ดร.สุรินทร์ วรกิจธำรง พ้นจากตำแหน่งผู้ตรวจราชการกระทรวง และดำรงตำแหน่ง “อธิบดีกรมควบคุมมลพิษ” ตั้งแต่วันที่ 1 ตุลาคม 2568 เป็นต้นไป

เมื่อก้าวสู่บทบาทอธิบดีกรมควบคุมมลพิษ ดร.สุรินทร์นำประสบการณ์ด้านทรัพยากรน้ำและน้ำบาดาล มาผสานกับภารกิจควบคุมมลพิษในมิติที่กว้างขึ้น ทั้งอากาศ น้ำ ขยะ และสารอันตราย แนวทางการทำงานเน้น “ข้อมูลเชิงประจักษ์-ทำงานเชิงรุก-สื่อสารอย่างโปร่งใส” เห็นได้จากการประสานงานกับกรุงเทพมหานครและหน่วยงานที่เกี่ยวข้อง ในการเตรียมมาตรการรับมือฝุ่น PM2.5 ในพื้นที่ กทม. อาทิ แคมเปญส่งเสริมให้ประชาชนนำรถเข้าตรวจเช็กเครื่องยนต์และระบบไอเสีย พร้อมความร่วมมือกับกรมการขนส่งทางบกในการเข้มงวดรถควันดำ เพื่อลดมลพิษจากแหล่งกำเนิดโดยตรง

อีกด้านหนึ่ง เมื่อเกิดความกังวลของประชาชนเกี่ยวกับการปนเปื้อนสารหนูในแม่น้ำสาละวิน จังหวัดแม่ฮ่องสอน กรมควบคุมมลพิษภายใต้การนำของดร.สุรินทร์ได้เร่งลงพื้นที่ตรวจสอบคุณภาพน้ำในจุดเสี่ยง พร้อมเปิดเผยผลการตรวจสอบเบื้องต้นต่อสาธารณะอย่างโปร่งใส และเดินหน้าตรวจติดตามเพิ่มเติม รวมถึงประสานงานหาแหล่งน้ำสำรองในกรณีที่จำเป็น เพื่อให้ชุมชนริมฝั่งแม่น้ำมีความมั่นใจว่าหน่วยงานรัฐไม่ได้ละเลยต่อข้อกังวลด้านสุขภาพของประชาชน

ถอดบทเรียน Zepto ส่งด่วนอินเดีย ปั้นตัวเป็น Quick Commerce 10 นาที ด้วยการดีไซน์ระบบหลังบ้านที่ใช้งานได้จริง กรณีศึกษาที่ผู้ประกอบการไทยไม่ควรพลาด

ปีงบประมาณ 2025 คนอินเดียใช้เงินมหาศาลบนแพลตฟอร์มส่งของด่วนอย่าง Blinkit, Swiggy Instamart และ Zepto และนักวิเคราะห์คาดว่าตลาด quick commerce อาจเติบโตอีกหลายเท่าตัวในช่วง 3-5 ปีข้างหน้า

ท่ามกลางสนามเดือดนี้ Zepto แพลตฟอร์มส่งของใน “10 นาที” ที่ก่อตั้งขึ้นในปี 2021 กลายเป็นดาวเด่นของตลาด

ก่อตั้งโดย Aadit Palicha และ Kaivalya Vohra สองเพื่อนวัยประมาณ 19 ปีที่ดร็อปเรียนจาก Stanford กลับมาสร้างธุรกิจในอินเดีย ใช้โมเดล “Dark Store + เส้นทางสั้น + อัลกอริทึม” ส่งของใน 10-15 นาที

เริ่มจากมุมไบ ก่อนขยายไปยังเมืองใหญ่ และให้บริการสินค้าหลายหมื่นรายการ ตั้งแต่ของชำ ของสด ไปจนถึงของใช้ในบ้านและสินค้าไลฟ์สไตล์  

เดือนตุลาคม 2025 Zepto ปิดดีลระดมทุนรอบใหม่หลายร้อยล้านดอลลาร์ มูลค่าบริษัทพุ่งแตะระดับยูนิคอร์นหลายพันล้านดอลลาร์ และผู้ร่วมก่อตั้งประกาศชัดเจนว่า “กำลังเตรียมตัวเข้าตลาดหุ้นอินเดีย”  

สิ่งที่น่าสนใจสำหรับ TST BIZ ไม่ใช่แค่ความเร็ว 10 นาที แต่คือ “ระบบธุรกิจ” ที่ทำให้ความเร็วแบบนี้อยู่ได้จริงในเชิงตัวเลข  

1. โมเดลธุรกิจ: 10 นาทีที่เกิดจาก “ดีไซน์ระบบ” ไม่ใช่รีดไรเดอร์

หัวใจของ Zepto คือ 3 ชั้นประกอบกัน

1) Dark Store ใกล้ลูกค้า  
- แทนที่จะรอออเดอร์แล้วให้ไรเดอร์ไปร้านโชห่วยหรือซูเปอร์มาร์เก็ต  
- Zepto ใช้ “โกดังย่อย - micro warehouse” กระจายตามย่านที่มีดีมานด์สูง  
- แต่ละ Dark Store ครอบคลุมรัศมีประมาณ 1.5–2 กิโลเมตร 

2) การจัดสต๊อกแบบ Data-driven  
- แต่ละย่านมีพฤติกรรมซื้อไม่เหมือนกัน  
- Zepto ใช้ข้อมูลคำสั่งซื้อย้อนหลัง บวกกับปัจจัยอย่างเวลา-สภาพอากาศ-เทศกาล เพื่อคาดการณ์สินค้าที่จะถูกสั่งมากที่สุด  
- สินค้าที่ขายดีถูกจัดไว้ “หน้าเขตหยิบ” ให้ใช้เวลาหยิบของไม่กี่นาที

3) Routing Algorithm สำหรับไรเดอร์  
- เมื่อออเดอร์เข้ามา ระบบประมวลผลทันทีว่าควรส่งจาก Dark Store ไหน  
- คำนวณเส้นทาง วิ่งสั้นสุด-รถติดน้อยสุด โดยคำนึงถึงหลายออเดอร์ที่อยู่ในโซนเดียวกัน

สรุปง่าย ๆ คำว่า “10 นาที” ไม่ได้มาจากการให้ไรเดอร์ขับรถเร็วขึ้น แต่มาจากการย้าย “ร้าน” ให้เข้าไปใกล้ลูกค้า + ใช้ข้อมูลวางของให้ถูกที่ + ใช้อัลกอริทึมคุมเส้นทาง

นี่คือบทเรียนแรกที่สำคัญมากสำหรับธุรกิจไทยที่อยากเล่นเกมดิลิเวอรี
- ถ้าโครงสร้างหลังบ้านไม่เปลี่ยน  
- ต่อให้กดไรเดอร์เพิ่ม ลดเวลาหน้าบ้าน ก็จะชนกำแพงทั้งต้นทุนและประสบการณ์ลูกค้าในที่สุด

2. โตอย่างรวดเร็วในตลาดที่คู่แข่งก็แกร่ง

Zepto ไม่ได้เล่นอยู่คนเดียวในสนามโล่ง ๆ  
คู่แข่งหลัก ๆ ที่อินเดียมีทั้ง
- Blinkit เดิมทีชื่อ Grofers ปรับตัวมาเป็น Quick Commerce เต็มตัว  
- Swiggy Instamart แขนขยายจากแพลตฟอร์มส่งอาหาร Swiggy  
- BigBasket Now สปินออฟจากซูเปอร์มาร์เก็ตออนไลน์รายใหญ่

แต่ Zepto เลือกยืน “จุดตรงกลาง” ให้น่าสนใจ
- เน้น เมืองใหญ่-ย่านที่หนาแน่น ก่อน (Mumbai, Delhi, Bengaluru ฯลฯ)  
- โฟกัสความเร็ว “10 นาที” เป็นแบรนด์โปรมิสดึงดูดคนลองใช้  
- จากนั้นค่อยขยาย Breadth ของสินค้าให้ลึกขึ้น จากของใช้จำเป็น → ของสด → อาหารพร้อมทาน → สินค้าไลฟ์สไตล์อื่น ๆ

โมเดลรายได้ของ Zepto มาจาก
- มาร์จิ้นสินค้าที่ขาย (คล้ายซูเปอร์มาร์เก็ต)  
- ค่าจัดส่งในบางเงื่อนไข (เช่น ออเดอร์เล็ก/เวลาพีค)  
- ดีลการตลาด-การดันสินค้า (slot บนแอป) ร่วมกับแบรนด์สินค้า FMCG

ข้อสำคัญคือ Zepto พยายาม “หนีเกมเผาเงิน” แบบยุค food delivery รุ่นแรก เปลี่ยนจากส่วนลดโหด ๆ ไปเน้น

- เพิ่มตะกร้าเฉลี่ยต่อออเดอร์ (Average Order Value)  
- เพิ่มความถี่การสั่งต่อคน  
- ปรับสต๊อกให้หมุนเร็ว ลดของเสีย

เพื่อให้เส้นทางสู่กำไร “มองเห็นได้จริง” ไม่ใช่แค่ตัวเลขสวยใน Pitch Deck  

3. ทำไมคนอินเดียถึงยอมใช้ Quick Commerce หนาแน่น?

ถ้าเปรียบเทียบกับไทย จะมีคำถามว่า “ของก็มี 7-Eleven อยู่เต็มเมือง แล้วคนยังอยากรอแอป 10 นาทีจริงเหรอ?”

ในบริบทอินเดีย มี 3 ปัจจัยที่ช่วยดัน Quick Commerce ให้โตเร็ว

1) เมืองหนาแน่น-ชีวิตคนยุ่ง-ร้านไม่ได้มาตรฐานเท่าโมเดิร์นเทรดไทย  
- ร้านโชห่วยจำนวนมากยังจัดของแน่น-ไม่ได้ทำเลย์เอาต์สะดวก  
- การเดินทางระยะสั้นใช้เวลานานเพราะรถติด การจอดรถไม่สะดวก

2) โครงสร้างครอบครัวเมืองใหญ่เปลี่ยน  
- จากบ้านใหญ่หลายรุ่น → คู่แต่งงาน/คนโสดอยู่คอนโด/อพาร์ตเมนต์  
- ไม่มีผู้ช่วยทำงานบ้านตลอดเวลาเหมือนบ้านใหญ่ = คนรุ่นใหม่ “ซื้อเอาง่ายสุด”

3) อินเทอร์เน็ตมือถือราคาถูก + จ่ายผ่านแอปเป็นเรื่องปกติ  
- อินเดียมีค่าดาต้ามือถือถูกที่สุดประเทศหนึ่งในโลก  
- ระบบจ่ายเงินผ่าน UPI ทำทุกอย่างผ่านมือถือสะดวกมาก

รวมกันแล้ว “ความไม่อยากออกจากห้อง” + “แพลตฟอร์มที่ใช้ไม่ยาก” → ทำให้ Quick Commerce กลายเป็นนิสัย  

4. แล้วบทเรียนสำหรับธุรกิจไทยคืออะไร?

แม้โครงสร้างตลาดไทยไม่เหมือนอินเดีย 100% แต่เคส Zepto ให้บทเรียนอย่างน้อย 4 ข้อที่คนทำธุรกิจ-นักลงทุน–เจ้าของกิจการไทยควรเก็บเข้ากระเป๋า

4.1 ความเร็ว = กลยุทธ์ ไม่ใช่แค่ของดีที่มีแล้วก็ดี  
ในหลายตลาด “เร็ว” กลายเป็นตัวแยกผู้ชนะ-ผู้แพ้  
แต่ความเร็วแบบ Zepto มาจาก

- การดีไซน์โลจิสติกส์ตั้งแต่ต้น  
- ไม่ได้เอาระบบเดิมของซูเปอร์มาร์เก็ตมาแปะแอปทีหลัง  

ธุรกิจไทยที่อยากเล่นเกมส่งด่วน ต้องเริ่มถามตัวเองว่า
- เราออกแบบโครงสร้างสาขา-คลัง-ระบบรับออเดอร์มาเพื่อ “เร็วจริง” หรือแค่ “อยากเร็ว”  
- มีอะไรที่ต้อง “รื้อใหม่” มากกว่าจะคาดหวังว่าระบบเก่าจะรองรับทั้งหมด

4.2 Dark Store / Micro Hub จะเป็นคำใหญ่ในอนาคต สิ่งที่ Zepto ทำคือการพิสูจน์ว่า “ร้านไม่จำเป็นต้องโชว์ของให้คนเดินเข้าเสมอไป แต่สามารถเป็นคลังเล็กที่ออกแบบเพื่อแพ็กของ-ส่งของอย่างเดียวได้”

ในไทย เราเริ่มเห็นเค้าคล้าย ๆ กัน เช่น
- ร้านสะดวกซื้อ-โชห่วยที่ทำ “มุมแพ็กของออนไลน์”  
- ซูเปอร์มาร์เก็ตที่ใช้สาขาบางแห่งเป็น hub สำหรับแพลตฟอร์ม delivery

คำถามคือ ในอีก 3-5 ปีข้างหน้า  
- โลจิสติกส์ไทยจะมี “เครือข่าย dark store” เป็นเรื่องปกติเหมือนอินเดียไหม?  
- ใครจะเป็นคนถือ infrastructure นี้ ซูเปอร์เอง? แพลตฟอร์มส่งของ? หรือผู้เล่นใหม่?

4.3 จาก “ดีลลดราคา” สู่ “ความเคยชินในชีวิตประจำวัน” โมเดล delivery จำนวนมากอยู่ได้เพราะโปรโมชัน-ส่วนลด แต่ Zepto พยายามดันตัวเองไปอีกขั้น คือให้บริการกลายเป็น “ส่วนหนึ่งของชีวิตประจำวัน”

เมื่อไหร่ที่ลูกค้าคิดว่า “ขาดน้ำเปล่า สั่ง Zepto ดีกว่า ลงไปซื้อเองเสียเวลามากกว่า”

วันนั้นแพลตฟอร์มไม่ต้องพึ่งดีลแรง ๆ ทุกวันอีกต่อไป  
ธุรกิจไทยที่ใช้กลยุทธ์ “แจกส่วนลด + ค่าจัดส่งฟรี” ควรถามตัวเองว่า

- ถ้าไม่มีโปร ลูกค้ายังใช้เราอยู่ไหม?  
- เราได้เข้าไปเป็น “นิสัย” ในชีวิตลูกค้าหรือยัง?

4.4 Quick Commerce กับอนาคตของโชห่วย-รีเทลไทย 

ในอินเดีย Quick Commerce ถูกมองทั้ง
- เป็นภัยคุกคามโชห่วย-ซูเปอร์  
- และเป็น “ช่องทางใหม่” ให้ร้านเล็ก ๆ เข้าถึงลูกค้าได้ไกลขึ้น (ผ่านการเป็นพาร์ตเนอร์บางรูปแบบ) ในไทย โชห่วย-มินิมาร์ท-ร้านของชำยังมีฐานลูกค้าแน่น แต่

- ถ้า Quick Commerce ไทย (หรือผู้เล่นรายใหญ่) ลงมาทำโครงสร้างคล้าย Zepto จริง ๆ  
- ร้านเล็กจะต้องเลือกข้าง จะเข้าระบบ-เป็นพาร์ตเนอร์ หรือจะสร้างจุดต่างของตัวเองให้ชัดเจนกว่านี้  

5. มุมมอง TST BIZ: Zepto คือ “ภาพลางอนาคต” ของหลายเมืองในเอเชีย

Zepto ไม่ใช่แค่สตาร์ตอัปวัยรุ่นที่ได้มูลค่าหลายพันล้านดอลลาร์ แต่เป็น “ภาพชัด” ของ 3 เทรนด์ใหญ่

1) เมืองหนาแน่น + คนอยากเซฟเวลา = ตลาดส่งด่วนระเบิดแน่  
2) โครงสร้างรีเทล-ซัพพลายเชนกำลังย้ายจากหน้าร้าน → เข้าสู่คลัง-ดาต้า-อัลกอริทึม  
3) ผู้ชนะไม่ใช่คนที่เผาเงินหนักสุด แต่คือคนที่ออกแบบระบบให้เร็ว-คุ้ม-ซ้ำได้  

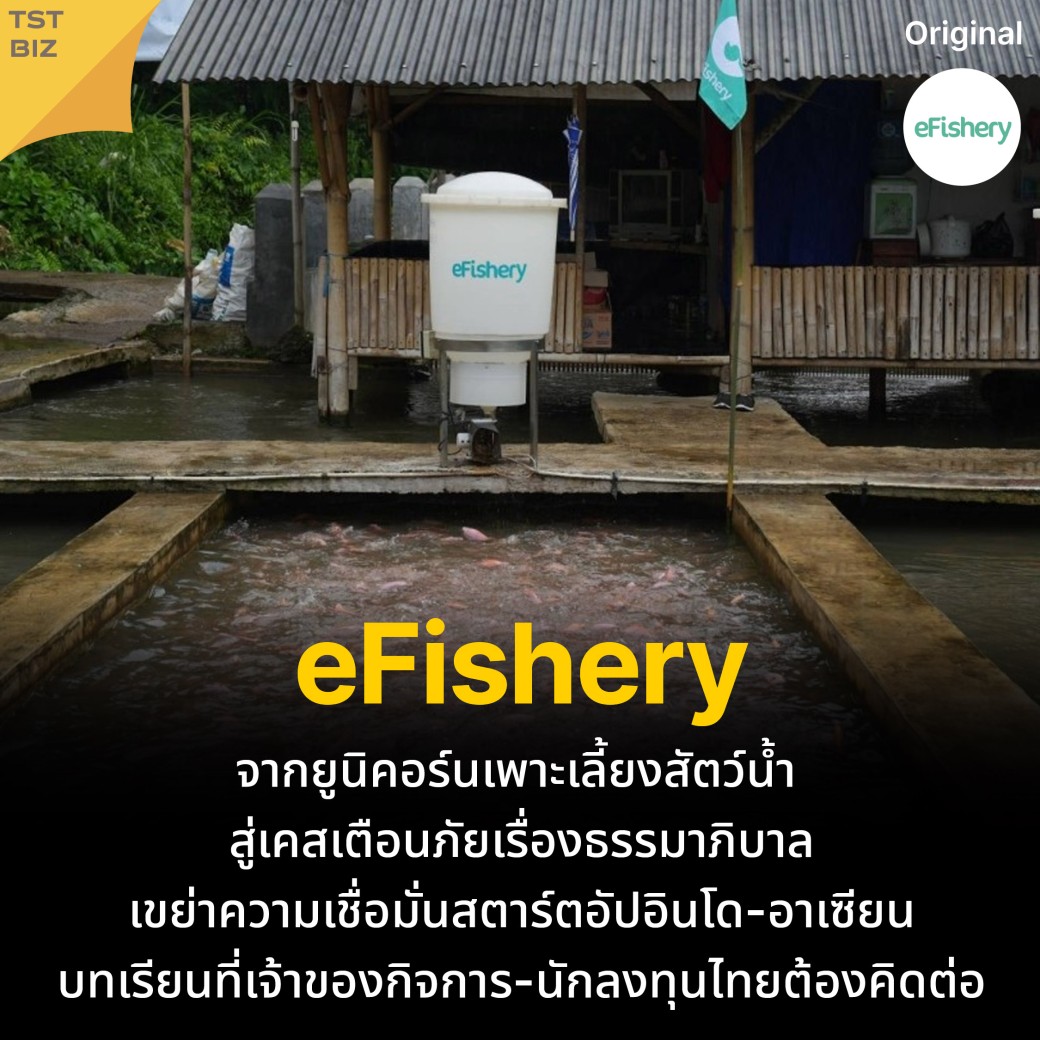
eFishery จากยูนิคอร์นเพาะเลี้ยงสัตว์น้ำ สู่เคสเตือนภัยเรื่องธรรมาภิบาล เขย่าความเชื่อมั่นสตาร์ตอัปอินโด-อาเซียน บทเรียนที่เจ้าของกิจการ-นักลงทุนไทยต้องคิดต่อ

ช่วงสอง-สามปีที่ผ่านมา eFishery เคยถูกยกเป็น “ฮีโร่ของเกษตรกรเลี้ยงปลา-กุ้ง” และเป็นหนึ่งในยูนิคอร์นที่สวยสุดของอินโดนีเซีย

เริ่มจากอุปกรณ์ให้อาหารปลา-กุ้งอัตโนมัติ (IoT feeder) คุมผ่านมือถือ ขยายเป็นแพลตฟอร์มครบวงจร ขายอาหาร-ให้สินเชื่อ-รวมผลผลิตไปขายตลาดปลายทาง ได้เงินลงทุนรวมมากกว่า 300 ล้านดอลลาร์ มูลค่าบริษัทเคยแตะราว 1.4 พันล้านดอลลาร์สหรัฐ ถือเป็น “ยูนิคอร์นเพาะเลี้ยงสัตว์น้ำตัวแรก ๆ ของโลก”

แต่ปลายปี 2024 ต้นปี 2025 ทุกอย่างกลับตาลปัตร eFishery ถูกจับตามองว่าเป็น “เคสอื้อฉาวด้านตัวเลขการเงิน” ที่แรงสุดเคสหนึ่งในเอเชียตะวันออกเฉียงใต้ และกำลังกลายเป็นกรณีศึกษาเรื่องธรรมาภิบาลสตาร์ตอัปที่คนทั้งภูมิภาคต้องหยิบมาคุยกันใหม่

บทความนี้ TST BIZ เลยอยากชวน “แกะชั้นปลา” ของ eFishery ว่า…
- เขาเคยทำอะไรได้ดี  
- พลาดตรงไหน  
- และเจ้าของกิจการ-นักลงทุนไทยควรเรียนรู้อะไรจากเรื่องนี้บ้าง  

1. ก่อนจะเป็นข่าวอื้อฉาว: โมเดลธุรกิจที่เคยถูกยกเป็น “อนาคตของเกษตรน้ำ”

ถ้าดูเฉพาะ “ไอเดีย” ต้องยอมรับว่า eFishery เคยเป็นเคสที่สวยมาก

1) แก้ปัญหาจริงของเกษตรกรรายย่อย  
- จุดเริ่มต้นคือเครื่องให้อาหารปลา-กุ้งอัตโนมัติ eFeeder  
- ใช้เซนเซอร์ วัดพฤติกรรมปลา-ปริมาณอาหาร ช่วยลดต้นทุนอาหารและเพิ่มอัตราการเติบโต  
- เป้าคือทำให้ “เกษตรกรที่เลี้ยงปลา 1-2 บ่อ” มีเทคโนโลยีใกล้เคียงฟาร์มใหญ่ ๆ  

2) จากฮาร์ดแวร์ → แพลตฟอร์มการเงิน-ตลาด  
เมื่อรู้ว่า “ข้อมูลบนบ่อ” มีค่ามากกว่าแค่ควบคุมอาหาร eFishery เริ่มทำเพิ่มเป็น
- Marketplace อาหารสัตว์น้ำ ให้เกษตรกรซื้ออาหารจาก supplier โดยตรง  
- ฟินเทคสำหรับเกษตรกร ใช้ข้อมูลการเลี้ยง-การให้อาหารเป็นฐานในการปล่อยกู้  
- ตลาดขายผลผลิต รวมปลาจากหลายบ่อไปขายให้ผู้ซื้อรายใหญ่ ทั้งในและต่างประเทศ  

โมเดลนี้ทำให้ eFishery ถูกพูดถึงในฐานะ “แพลตฟอร์มเกษตรน้ำครบวงจร” ที่ช่วยยกระดับชีวิตเกษตรกรหลายหมื่นรายทั่วอินโดนีเซีย

จนปี 2023-2024 บริษัทระดมทุนรอบใหญ่ได้กว่า 200 ล้านดอลลาร์ กลายเป็นยูนิคอร์นเต็มตัว และถูกใช้เป็นตัวอย่างในเวทีนานาชาติว่า “อาเซียนก็มี deeptech ด้าน food & agri ที่ไปได้ไกล”

2. จากดาวรุ่งสู่ศูนย์กลางพายุ: ข้อกล่าวหาเรื่อง “ตัวเลขการเงินไม่ตรงความจริง”

ปลายปี 2024 เรื่องเริ่ม “ไม่ปกติ”
- มี whistleblower ภายในแจ้งบอร์ดว่าพบ “ความผิดปกติในบัญชี” ของบริษัท  
- บอร์ดจ้างบริษัทที่ปรึกษาระดับโลก FTI Consulting เข้ามาตรวจสอบ และต่อมามีข่าวว่าผู้ร่วมก่อตั้งและผู้บริหารระดับสูงหลายคนถูก สั่งพักงาน/ถูกระงับการปฏิบัติหน้าที่ ระหว่างการสอบสวน  

จากรายงานสื่อและนักวิเคราะห์หลายเจ้า ข้อมูลสำคัญที่ถูกเผยออกมา เช่น
- มีข้อกล่าวหาว่า รายได้ในงบการเงิน 9 เดือนแรกของปี 2024 ถูก “ปั้น” จากราว 157 ล้านดอลลาร์ เป็นราว 752 ล้านดอลลาร์  

- บริษัทรายงานว่ามีกำไรประมาณ 16 ล้านดอลลาร์ ทั้งที่ตัวเลขจริงถูกระบุว่าเป็น “ขาดทุนมากกว่า 35 ล้านดอลลาร์”  

- มีการพูดถึง “โครงข่ายธุรกรรมเทียม” เพื่อทำให้ยอดขายดูสูงขึ้นกว่าความเป็นจริง (รายละเอียดเชิงเทคนิคยังอยู่ในชั้นสืบสวน)

ผลคือ eFishery จากที่เคยเป็น “หน้าตาใหม่ของ food-tech เอเชีย” กลายเป็น เคสอื้อฉาวด้านการเงิน ที่สื่อในภูมิภาคใช้เป็นตัวอย่างเตือนใจเรื่อง start-up fraud ไปเรียบร้อย  

ตรงนี้สำคัญ ณ เวลานี้หลายเรื่องยังอยู่ในขั้น “ข้อกล่าวหาและกระบวนการสอบสวน” เราจึงต้องมองเป็น “กรณีศึกษา” มากกว่าตัดสินแบบศาลชั้นต้น  

3. ผลสะเทือนต่อบริษัท: เลย์ออฟ 90% - อนาคตอาจถึงขั้นยุบกิจการ

เมื่อความเชื่อมั่นสั่นคลอน ตัวเลขก็วิ่งตามทันที
- มีรายงานว่า eFishery ปลดพนักงานราว 90% จากราว 1,800 คน เหลือประมาณ 180 คนเท่านั้น โดยหลายสำนักข่าวระบุว่า 13 กุมภาพันธ์ 2025 เป็นวันทำงานสุดท้ายของพนักงานส่วนใหญ่ และแจ้งเลิกจ้างต่อกระทรวงแรงงานอินโดนีเซียอย่างเป็นทางการ

- สื่อระดับภูมิภาครายงานว่า บริษัท “กำลังชั่งใจระหว่างการปรับโครงสร้างครั้งใหญ่กับทางเลือก การชำระบัญชี (liquidation)” ขณะที่ที่ปรึกษาแนะนำให้ผู้ถือหุ้นตัดสินใจทิศทางชัดเจนในเวลาอันใกล้  
แม้ธุรกิจ “ให้อาหารปลาอัตโนมัติ” เองอาจยังมีมูลค่าและลูกค้าจริงอยู่  

แต่เมื่อแบรนด์ถูกผูกกับ “กรณีตัวเลขไม่โปร่งใส” การหานักลงทุนใหม่-เจรจาปรับโครงสร้าง-รักษาทีมคนเก่งไว้ จึงกลายเป็นโจทย์ยากขึ้นหลายเท่า  

4. สะเทือนไกลกว่าบ่อปลา: นักลงทุน-กองทุน VC ทั้งภูมิภาคต้องทบทวนเกม

กรณี eFishery ไม่ได้กระทบบริษัทเดียว  
1) กระทบความเชื่อมั่นต่อสตาร์ตอัปอินโดและ SEA โดยรวม  
- eFishery เคยเป็น “ตัวแทน” ว่าอินโดทำ deeptech-agritech ระดับโลกได้  
- เมื่อมีข้อกล่าวหาเรื่อง “ตัวเลขไม่จริง” นักลงทุนต่างชาติย่อมระวังมากขึ้นในการดูดีลจากภูมิภาคนี้ทั้งหมด  

2) VC รวมตัวกันร่างมาตรฐานธรรมาภิบาลใหม่  
- มีรายงานว่า สมาคม VC หลายแห่งในเอเชียตะวันออกเฉียงใต้เริ่มผลักดัน framework ด้าน governance, due diligence, monitoring ที่เข้มข้นขึ้นอย่างเป็นทางการ  

- ใช้กรณี eFishery เป็นตัวอย่างว่า “growth-at-all-costs โดยไม่สนโครงสร้างควบคุมภายใน” เสี่ยงทำลายทั้งพอร์ตลงทุนของกองทุนเองด้วย  

3) บทบาทของ whistleblowers ถูกพูดถึงมากขึ้น  
- หลายบทวิเคราะห์ชี้ว่า audit ปกติจาก Big 4 ยังไม่พบความผิดปกติ  
- แต่การแจ้งเบาะแสจากคนใน + ระบบรับเรื่องร้องเรียนที่ปลอดภัยต่างหาก ที่เป็นตัวจุดชนวนให้บอร์ดลงมือสืบสวนอย่างจริงจัง  

5. บทเรียนสำหรับผู้ประกอบการ-นักลงทุนไทย จากเคส eFishery

สำหรับเคสนี้มี “เช็กลิสต์” สำคัญอย่างน้อย 5 ข้อ ที่คนทำธุรกิจไทยและนักลงทุนควรหยิบไปคิดต่อ

5.1 โมเดลธุรกิจดี ไม่ได้แปลว่า “ทำอะไรก็ได้” eFishery มีทั้ง  
- ปัญหาจริงให้แก้ (ชีวิตเกษตรกรรายย่อย)  
- เทคโนโลยีจริง (IoT feeding, data platform)  
- traction จริงในช่วงแรก ๆ  

แต่ถ้ากดเร่งให้โตเร็วเกินกว่าระบบภายในจะรับไหว แรงกดดันเรื่อง valuation-ตัวเลข-รอบลงทุน อาจผลักให้บางคน “เลือกวิธีลัด” กับตัวเลขในงบได้ง่ายขึ้น

สำหรับเจ้าของกิจการไทย “ของเราดี” ไม่ได้เป็นใบอนุญาตให้หย่อนเรื่อง governance ยิ่งมีคนเชื่อใจมาก ยิ่งต้องเข้มกับตัวเองมากตามไปด้วย

5.2 การกำกับดูแล (governance) ต้องดีตั้งแต่ยัง “ไม่ได้ดัง” หลายบริษัทคิดว่า “เดี๋ยวโตอีกหน่อยค่อยตั้งระบบ” แต่ข้อมูลจากหลายกรณีศึกษาชี้ว่า ปัญหามักเริ่มตั้งแต่ช่วง early stage แล้วค่อยสะสม

สิ่งที่ควรคิดตั้งแต่วันนี้
- แยกบทบาท ผู้ก่อตั้ง - CFO - บอร์ดอิสระ ให้ตรวจสอบกันได้  
- ระบบรายงานตัวเลข-ตั้งสมมุติฐาน-การรับรู้รายได้ ต้องมีหลักเกณฑ์ชัด  
- เปิดโอกาสให้คนใน “ส่งสัญญาณ” ได้ ถ้าเห็นอะไรไม่ปกติ (internal whistleblowing)  

5.3 นักลงทุนก็มีการบ้าน ไม่ใช่แค่ผู้ประกอบการ  
ฝั่ง VC เองก็ถูกตั้งคำถามว่า “ตรวจอะไรอยู่ตลอดหลายรอบลงทุน?”  

กรณีนี้ทำให้นักลงทุนไทย-ต่างชาติเริ่ม
- ปรับวิธีทำ due diligence – ไม่ดูแค่สไลด์สวย ๆ  
- ใช้ data-independent check (เทียบกับคู่ค้า, ลูกหนี้, ฝั่งรับของจริง)  
- ขอสิทธิ์เข้าไปดูระบบภายในลึกกว่าเดิม  

สำหรับนักลงทุนไทย-ทั้ง VC และ angel เคส eFishery เตือนว่า “อย่าซื้อแค่ narrative” ถ้าตัวเลขสวยเกินจริง-โตไม่สัมพันธ์กับ reality หน้างาน ต้องกล้าถามคำถามยาก ๆ  

5.4 ธุรกิจที่มี “ผู้มีส่วนได้ส่วนเสียเยอะ” ยิ่งพลาดไม่ได้ eFishery ไม่ได้กระทบแค่นักลงทุน แต่มี เกษตรกร-ซัพพลายเออร์-ทีมงาน พันอยู่ใน ecosystem จำนวนมาก เมื่อต้องเลย์ออฟ 90% และอนาคตบริษัทไม่ชัดเจน  

- ชาวบ่อที่ผูกสินเชื่อ/ขายผลผลิตผ่านแพลตฟอร์ม  
- พาร์ตเนอร์ที่ลงทุนทำธุรกิจร่วมกัน ต่างต้อง “หาแผนสำรอง” กันวุ่นวาย  

เจ้าของกิจการไทยที่สร้างแพลตฟอร์มเชื่อมคนตัวเล็กจำนวนมาก ต้องไม่ลืมว่า เราไม่ได้แบกแค่แบรนด์ตัวเอง แต่แบก ecosystem ทั้งเส้น  

5.5 การสื่อสารในวิกฤต สำคัญพอ ๆ กับการจัดการตัวเลข หลายบทวิเคราะห์วิจารณ์ว่า eFishery “ช้ากับการสื่อสาร” ทั้งกับคนใน-ลูกค้า-สังคมวงกว้าง ทำให้ข่าวลือต่าง ๆ แพร่เร็วและรุนแรงขึ้น  

สำหรับธุรกิจไทย ถ้าวันหนึ่งต้องเผชิญวิกฤตใหญ่ การมี “playbook สื่อสารวิกฤต” ที่โปร่งใส ตรงไปตรงมา ยอมรับในส่วนผิดพลาด-อธิบายในสิ่งที่กำลังทำเพื่อแก้ไข อาจช่วยรักษาทั้งลูกค้า-คนเก่ง-พันธมิตรได้มากกว่าการเงียบหรือพูดแบบปัดไปมา  

สรุปมุม TST BIZ

เคส eFishery เจ็บ แต่สอนเราเยอะมาก มันพิสูจน์ว่า “เทคโนโลยี + ภารกิจเพื่อสังคม” สามารถสร้างธุรกิจที่มี impact มหาศาลได้จริง  

แต่ก็พิสูจน์พร้อมกันว่า “ภารกิจที่ดี” ไม่สามารถกลบปัญหาธรรมาภิบาลได้  

สำหรับเจ้าของกิจการไทย ถ้าเราฝันจะสร้าง “แพลตฟอร์มใหญ่” ที่ช่วยคนจำนวนมาก คำถามไม่ได้มีแค่ “โมเดลนี้โตได้แค่ไหน” แต่ต้องถามต่อด้วยว่า “ระบบหลังบ้าน-คน-วัฒนธรรมองค์กร ของเรารองรับความโตนั้นไหวไหม”

เพราะสุดท้าย ธุรกิจที่ยั่งยืน ไม่ได้วัดแค่มูลค่าบริษัทตอนขึ้นปกข่าว แต่วัดจากวันที่เจอพายุ แล้วโครงสร้างภายในยังยืนอยู่ได้ต่างหาก
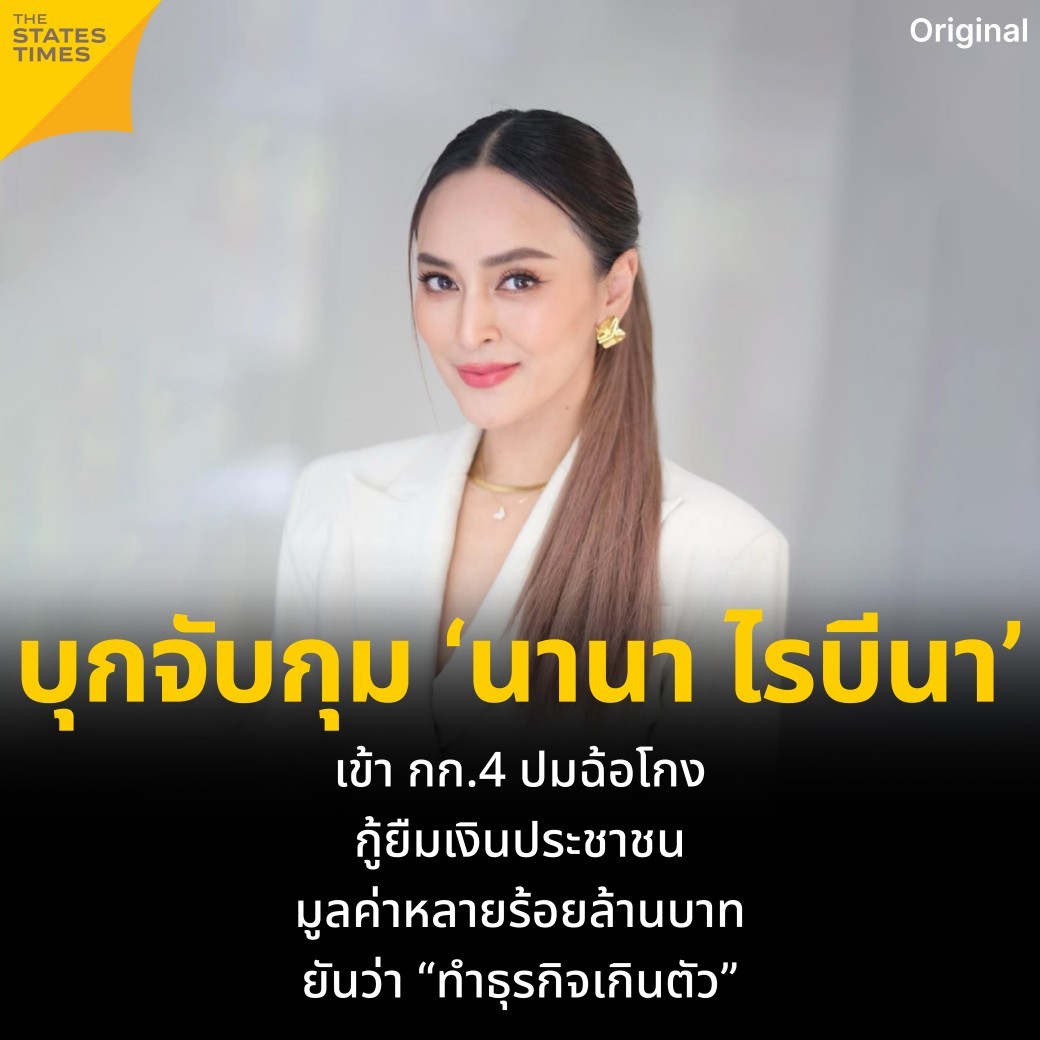
เข้า กก.4 ปมฉ้อโกง กู้ยืมเงินประชาชน มูลค่าหลายร้อยล้านบาท ยันว่า "ทำธุรกิจเกินตัว"_TEST_TEST_TEST

(3 ธ.ค. 68) เช้าวันที่ 3 ธันวาคม 2568 ตำรวจ กก.4 บก.ปอศ. เข้าจับกุม 'นานา ไรบีนา' ที่บ้านพักย่านพระโขนง หลังถูกกล่าวหาคดีฉ้อโกงและกู้ยืมเงินอันเป็นการฉ้อโกงประชาชน มูลค่าความเสียหายรวมกว่า 400 ล้านบาท จากการชักชวนเพื่อนในวงการลงทุนและปล่อยกู้ดอกเบี้ยสูงผิดปกติ

ก่อนถูกจับ 'นานา' ยอมรับผ่านคลิปและไลฟ์สดว่า "ใช่ค่ะ… ดารา น. หนูคือนานาเอง" ชี้แจงว่าเงินที่ได้มานำไปหมุนธุรกิจและโปรเจ็กต์ต่าง ๆ แต่สุดท้ายบริหารไม่ไหว ดอกเบี้ยทบต้นจนเป็นงูกินหาง พร้อมร่ำไห้ขอโทษเพื่อน ๆ และผู้เสียหายในวงการ ยืนยันว่า "ทำธุรกิจเกินตัว" และไม่ได้คิดหนีไปไหน

ตำรวจได้นำตัว 'นานา' มาสอบปากคำที่ บก.ปอศ. และกำลังรวบรวมพยานหลักฐานเพื่อดำเนินคดีตามกฎหมาย ข้อหาไม่ได้หยุดที่ฉ้อโกงธรรมดา แต่ยังมีความผิดตามพระราชกำหนดการกู้ยืมเงินที่เป็นการฉ้อโกงประชาชน ที่มีโทษจำคุก 5-10 ปี และปรับสูงสุด 1 ล้านบาท โดยคดีนี้ยอมความไม่ได้

ก่อนหน้านี้ 'นานา' ประกาศขายบ้านหรูราคา 69 ล้านบาท เพื่อหาเงินมาชำระหนี้และแสดงความรับผิดชอบต่อผู้เสียหาย ด้านสังคมตั้งคำถามถึงความไว้ใจในวงการคนดัง หลังการลุกลามเป็นประเด็นพูดถึงในวงกว้าง ขณะที่เจ้าหน้าที่รัฐอาจตรวจสอบเส้นทางการเงินและดำเนินมาตรการอายัดทรัพย์สินเพื่อนำเงินชดเชยผู้เสียหายในอนาคต

ที่มา : https://thethaiger.com/th/news/1496273/

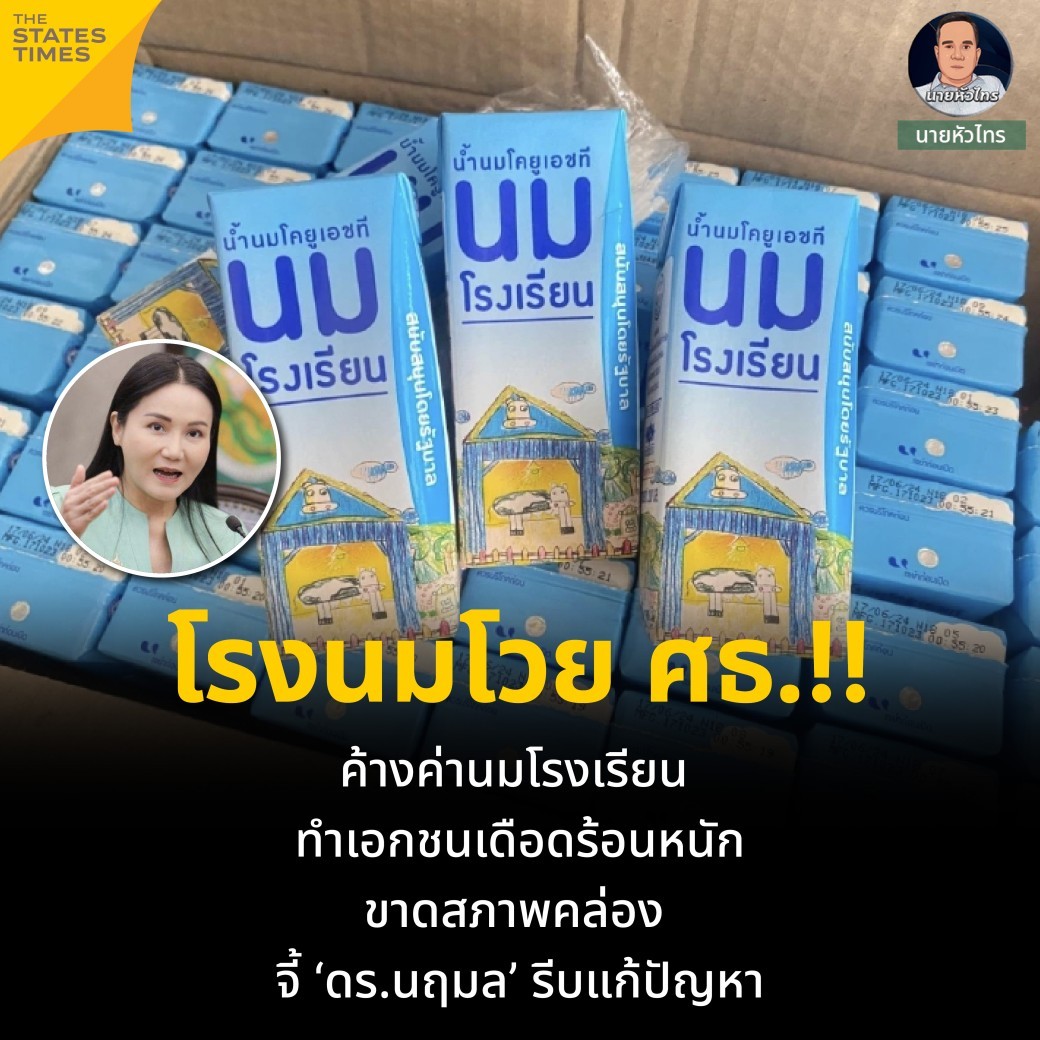
ค้างค่านมโรงเรียน ทำเอกชนเดือดร้อนหนัก ขาดสภาพคล่อง จี้ ‘ดร.นฤมล’ รีบแก้ปัญหา_TEST

(3 ธ.ค. 68) นายเฉลียว คงตุก หรือ “นายหัวแมน” หรือที่รู้จักกันในนาม “นายหัวไทร” โพสต์เฟซบุ๊กว่า รายงานข่าวจากผู้ประกอบการโรงงานผลิตนมโรงเรียนเปิดเผยว่า จนถึงขณะสำนักงานการศึกษาขั้นพื้นฐาน (สพฐ.) และสำนักงานการศึกษาเอกชน (สช.) ยังไม่จ่ายเงินเพื่อชำระค่านมโรงเรียนให้กับผู้ประกอบการ สร้างความเดือดร้อนให้กับผู้ประกอบการเป็นอย่างยิ่ง

“การที่ สพฐ. และ สช.ไม่จ่ายค่านมโรงเรียนให้กับผู้ประกอบการ ทำให้ผู้ประกอบการเดือดร้อนอย่างหนัก ขาดสภาพคล่อง และบางรายที่กู้เงินมาก็ต้องแบกรับภาระดอกเบี้ยอีกต่างหาก”

ผู้ประกอบการโรงนมโรงเรียนรายหนึ่ง กล่าววิงวอนไปยังนายกฯอนุทิน ชาญวีรกูล และ ดร.นฤมล ภิญโญสินวัฒน์ รัฐมนตรีว่าการกระทรวงศึึกษาธิการสั่งการ เร่งรัดให้หน่วยงานรับผิดชอบจ่ายเงินค่านมโรงเรียนเป็นการด่วน

“ค้างค่านมโรงเรียน” สำหรับโรงเรียนเอกชน (สังกัด สํานักงานคณะกรรมการส่งเสริมการศึกษาเอกชน — สช. และโรงเรียนรัฐสังกัด สํานักงานคณะกรรมการการศึกษาขั้นพื้นฐาน — สพฐ.) มีข้อกำหนดตามระเบียบของ โครงการอาหารเสริม (นม) โรงเรียน (school-milk) ค่อนข้างชัดเจน แต่ “ยอดค้าง” ที่เป็นตัวเลขแน่นอนอาจขึ้นกับแต่ละโรงเรียน/จังหวัด

ทั้งนี้โรงเรียน ไม่ว่าของรัฐ (สพฐ.) หรือเอกชน (สช.) ที่เข้าร่วมโครงการ จะได้รับงบอุดหนุนเพื่อให้เด็กนักเรียนได้รับนมตามสิทธิ 260 วันต่อปีการศึกษา (200 วันเรียน + 60 วันช่วงปิดภาค) ตามเกณฑ์ของโครงการ

งบประมาณเพื่อจ่ายค่านมจะถูก “โอน” ไปยังบัญชีเงินอุดหนุนของโรงเรียน โดยโรงเรียนต้องเปิดบัญชีเฉพาะ และเมื่อได้รับโอนแล้ว ภายใน 5 วันทำการ โรงเรียนต้องออก “ใบสำคัญรับเงินในนามโรงเรียน” และเก็บเป็นหลักฐานการรับงบอุดหนุนไว้

โรงเรียนจึงใช้เงินนั้นซื้อ “ผลิตภัณฑ์นมโรงเรียน”และแจกจ่ายให้เด็กตามจำนวนนักเรียนที่มีสิทธิตามเงื่อนไขของโครงการ

การที่มีข่าว “โรงเรียนเอกชน/รัฐ ค้างค่านม” มักมาจากปัญหาการเบิกจ่ายงบ, การโอนงบที่ล่าช้า, หรือความยุ่งยากด้านเอกสาร มากกว่าปัญหาเชิงมาตรฐานของโครงการเอง

สาเหตุอาจรวมถึง:
-งบอุดหนุนยังไม่ถูกโอนเข้าบัญชีโรงเรียน ทำให้โรงเรียนไม่สามารถซื้อและแจกจ่ายนมได้ตามกำหนด
-โรงเรียน อาจไม่ยื่นเอกสารตามแบบฟอร์ม (เช่น แบบ นม.1 / นม.2 / นม.5) หรือยื่นล่าช้า ทำให้เงิน “ค้าง” จนกว่าจะดำเนินการครบถ้วนตามระเบียบ

เพราะฉะนั้น “ค้างค่านมโรงเรียน” ต่าง ๆ มักเป็นประเด็นเฉพาะโรง ไม่ได้มีฐานข้อมูลกลางที่รวบรวมว่า “ค้างรวมกี่บาททั่วประเทศ”

ช่วงเวลาที่ปกติต้องจ่าย / โอนเงินอุดหนุน

สำหรับโรงเรียนเอกชนที่ได้รับการอุดหนุนจาก สช.:
-การขอรับงบอุดหนุนปีละ 2 ครั้ง — โดยขอครั้งที่ 1 ภายใน 10 กรกฎาคม และครั้งที่ 2 ภายใน 10 กุมภาพันธ์ของแต่ละปีการศึกษา
-หลังจากหน่วยงานโอนงบมาให้โรงเรียน โรงเรียนต้องออกใบสำคัญรับเงินภายใน 5 วัน

นำเรียนไปยัง ดร.นฤมล ช่วยตอบคำถามผู้ประกอบการโรงนมด้วยว่า ทำไมเบิกจ่ายล่าช้า และเมื่อไหร่จะได้ เพราะยิ่งนานวันเข้าผู้ประกอบการก็ยิ่งเดือดร้อน ขาดสภาพคล่อง ผู้ประกอบการก็ต้องใช้เงินสดหมุนเวียน เพื่อซื้อน้ำนมดิบเช่นเดียวกัน

#THESTATESTIMES
#NewsFeed
#นายหัวไทร
#ทำเฒ่าเรื่องเพื่อน
#นมโรงเรียน
#นฤมลภิญโญสินวัฒน์
#กระทรวงศึกษาธิการ

เข้า กก.4 ปมฉ้อโกง กู้ยืมเงินประชาชน มูลค่าหลายร้อยล้านบาท ยันว่า "ทำธุรกิจเกินตัว"_TEST

(3 ธ.ค. 68) เช้าวันที่ 3 ธันวาคม 2568 ตำรวจ กก.4 บก.ปอศ. เข้าจับกุม 'นานา ไรบีนา' ที่บ้านพักย่านพระโขนง หลังถูกกล่าวหาคดีฉ้อโกงและกู้ยืมเงินอันเป็นการฉ้อโกงประชาชน มูลค่าความเสียหายรวมกว่า 400 ล้านบาท จากการชักชวนเพื่อนในวงการลงทุนและปล่อยกู้ดอกเบี้ยสูงผิดปกติ

ก่อนถูกจับ 'นานา' ยอมรับผ่านคลิปและไลฟ์สดว่า "ใช่ค่ะ… ดารา น. หนูคือนานาเอง" ชี้แจงว่าเงินที่ได้มานำไปหมุนธุรกิจและโปรเจ็กต์ต่าง ๆ แต่สุดท้ายบริหารไม่ไหว ดอกเบี้ยทบต้นจนเป็นงูกินหาง พร้อมร่ำไห้ขอโทษเพื่อน ๆ และผู้เสียหายในวงการ ยืนยันว่า "ทำธุรกิจเกินตัว" และไม่ได้คิดหนีไปไหน

ตำรวจได้นำตัว 'นานา' มาสอบปากคำที่ บก.ปอศ. และกำลังรวบรวมพยานหลักฐานเพื่อดำเนินคดีตามกฎหมาย ข้อหาไม่ได้หยุดที่ฉ้อโกงธรรมดา แต่ยังมีความผิดตามพระราชกำหนดการกู้ยืมเงินที่เป็นการฉ้อโกงประชาชน ที่มีโทษจำคุก 5-10 ปี และปรับสูงสุด 1 ล้านบาท โดยคดีนี้ยอมความไม่ได้

ก่อนหน้านี้ 'นานา' ประกาศขายบ้านหรูราคา 69 ล้านบาท เพื่อหาเงินมาชำระหนี้และแสดงความรับผิดชอบต่อผู้เสียหาย ด้านสังคมตั้งคำถามถึงความไว้ใจในวงการคนดัง หลังการลุกลามเป็นประเด็นพูดถึงในวงกว้าง ขณะที่เจ้าหน้าที่รัฐอาจตรวจสอบเส้นทางการเงินและดำเนินมาตรการอายัดทรัพย์สินเพื่อนำเงินชดเชยผู้เสียหายในอนาคต

ที่มา : https://thethaiger.com/th/news/1496273/


© Copyright 2021, All rights reserved. THE STATES TIMES
Take Me Top