Wednesday, 21 October 2026
ยานยนต์ไฟฟ้า

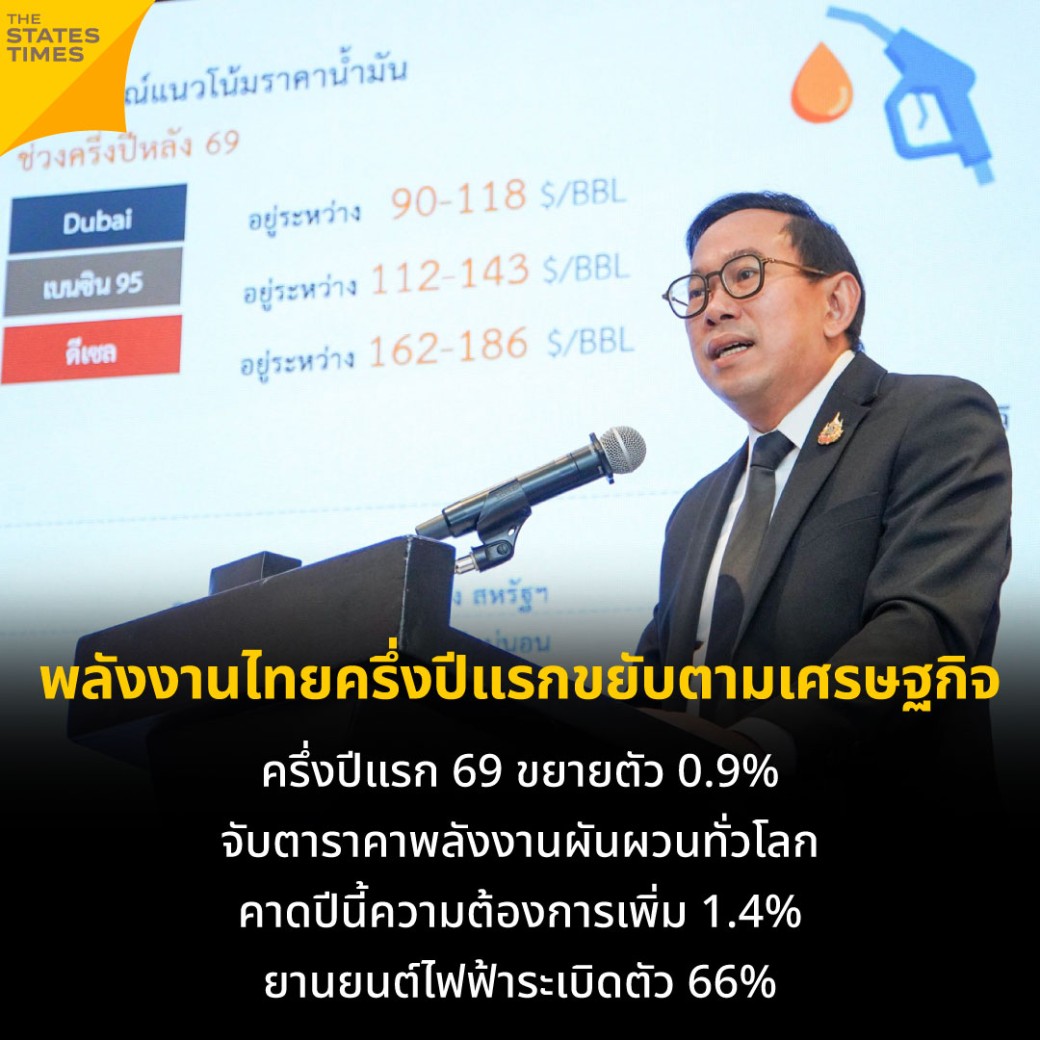
พลังงานไทยครึ่งปีแรกขยับตามเศรษฐกิจ ครึ่งปีแรก 69 ขยายตัว 0.9% จับตาราคาพลังงานผันผวนทั่วโลก คาดปีนี้ความต้องการเพิ่ม 1.4% ยานยนต์ไฟฟ้าระเบิดตัว 66%

สนพ. เผยครึ่งปีแรก 69 การใช้พลังงานขั้นต้นเพิ่ม 0.9% ตามเศรษฐกิจขยายตัว
จับตาราคาพลังงานโลกผันผวน คาดทั้งปีความต้องการพลังงานเพิ่ม 1.4%

สำนักงานนโยบายและแผนพลังงาน (สนพ.) เปิดเผยถึงสถานการณ์พลังงานในช่วง 6 เดือนแรกของปี 2569 (เดือนมกราคม – มิถุนายน 2569) การใช้พลังงานเชิงพาณิชย์ขั้นต้นเพิ่มขึ้นร้อยละ 0.9 สอดคล้องกับเศรษฐกิจไทยในครึ่งปีแรกที่ขยายตัวร้อยละ 2.4 โดยการใช้ไฟฟ้าเพิ่มขึ้นร้อยละ 6.0
ขณะที่การใช้น้ำมันสำเร็จรูปลดลงร้อยละ 0.8 ด้านยอดจดทะเบียนสะสมยานยนต์ไฟฟ้าประเภท BEV เพิ่มขึ้นร้อยละ 66 ส่วนการปล่อย CO2 จากการใช้พลังงานลดลงร้อยละ 0.4 พร้อมคาดการณ์
ความต้องการใช้พลังงานของประเทศตลอดปี 2569 เพิ่มขึ้นร้อยละ 1.4
นายวัฒนพงษ์ คุโรวาท ผู้อำนวยการสำนักงานนโยบายและแผนพลังงาน (สนพ.) เปิดเผยว่า สถานการณ์พลังงานในช่วง 6 เดือนแรกของปี 2569 พบว่า การใช้พลังงานเชิงพาณิชย์ขั้นต้นอยู่ที่ประมาณ 2,062 พันบาร์เรลเทียบเท่าน้ำมันดิบต่อวัน เพิ่มขึ้นจากช่วงเดียวกันของปีก่อนร้อยละ 0.9 โดยการใช้
ก๊าซธรรมชาติเพิ่มขึ้นร้อยละ 7.8 จากความต้องการใช้เป็นเชื้อเพลิงในการผลิตไฟฟ้าที่เพิ่มขึ้น และการใช้ไฟฟ้าพลังน้ำ/ไฟฟ้านำเข้าเพิ่มขึ้นร้อยละ 10.2 ขณะที่การใช้น้ำมันลดลงร้อยละ 0.8 ถ่านหินลดลงร้อยละ 6.0
และลิกไนต์ลดลงร้อยละ 52.5 ซึ่งส่วนหนึ่งเป็นผลจากโรงไฟฟ้าแม่เมาะมีการหยุดเดินเครื่องบางส่วน
ทั้งนี้ การใช้พลังงานที่เพิ่มขึ้นสอดคล้องกับภาวะเศรษฐกิจไทยในช่วงครึ่งปีแรกของปี 2569
ซึ่งสำนักงานสภาพัฒนาการเศรษฐกิจและสังคมแห่งชาติ (สศช.) รายงานว่า ผลิตภัณฑ์มวลรวมภายในประเทศ (GDP) ขยายตัวร้อยละ 2.4 เมื่อเทียบกับช่วงเดียวกันของปีก่อน โดย GDP ไตรมาสที่ 2 ขยายตัวร้อยละ 1.9 ชะลอลงจากร้อยละ 2.8 ในไตรมาสแรก ขณะที่การอุปโภคบริโภคภาคเอกชนขยายตัวร้อยละ 2.6 การลงทุนรวมขยายตัวร้อยละ 9.5 และการส่งออกสินค้ามีมูลค่า 194,175 ล้านดอลลาร์สหรัฐ เพิ่มขึ้นร้อยละ 17.6
สำหรับสถานการณ์พลังงานรายเชื้อเพลิงในช่วง 6 เดือนแรกของปี 2569 สรุปได้ดังนี้
การใช้น้ำมันสำเร็จรูป อยู่ที่ระดับ 142.7 ล้านลิตรต่อวัน ลดลงร้อยละ 0.8 โดยการใช้น้ำมัน
กลุ่มเบนซินอยู่ที่ 31.9 ล้านลิตรต่อวัน เพิ่มขึ้นร้อยละ 1.1 ขณะที่การใช้น้ำมันดีเซลอยู่ที่ 68.2 ล้านลิตรต่อวัน ลดลงร้อยละ 2.4 ส่วนหนึ่งเป็นผลจากราคาที่เพิ่มสูงขึ้นท่ามกลางความไม่แน่นอนจากสถานการณ์ความขัดแย้งในตะวันออกกลาง ด้านการใช้น้ำมันเตาอยู่ที่ 5.6 ล้านลิตรต่อวัน เพิ่มขึ้นร้อยละ 5.9 และการใช้น้ำมันเครื่องบินอยู่ที่ 17.9 ล้านลิตรต่อวัน เพิ่มขึ้นร้อยละ 1.1 สอดคล้องกับจำนวนผู้โดยสารผ่านท่าอากาศยานที่เพิ่มขึ้น
ร้อยละ 1.49 และปริมาณการขนส่งสินค้าทางอากาศที่เพิ่มขึ้นร้อยละ 5.39

การใช้ก๊าซปิโตรเลียมเหลว (LPG โพรเพน และบิวเทน) อยู่ที่ระดับ 17.9 พันตันต่อวัน ลดลงร้อยละ 0.7 โดยการใช้เป็นวัตถุดิบในอุตสาหกรรมปิโตรเคมีซึ่งมีสัดส่วนสูงสุดร้อยละ 43 เพิ่มขึ้นร้อยละ 0.5 รองลงมา
เป็นภาคครัวเรือนซึ่งมีสัดส่วนร้อยละ 32 เพิ่มขึ้นร้อยละ 0.2 ขณะที่ภาคขนส่งซึ่งมีสัดส่วนร้อยละ 15 ลดลง
ร้อยละ 0.1 และภาคอุตสาหกรรมซึ่งมีสัดส่วนร้อยละ 10 ลดลงร้อยละ 1.6
การใช้ก๊าซธรรมชาติ อยู่ที่ระดับ 4,937 ล้านลูกบาศก์ฟุตต่อวัน เพิ่มขึ้นร้อยละ 8.5 โดยร้อยละ 63 เป็นการใช้เพื่อผลิตไฟฟ้า ซึ่งเพิ่มขึ้นร้อยละ 11.4 ตามความต้องการใช้ไฟฟ้าที่เพิ่มขึ้น ขณะที่การใช้
ในภาคอุตสาหกรรมเพิ่มขึ้นร้อยละ 4.5 และการใช้ในโรงแยกก๊าซเพิ่มขึ้นร้อยละ 5.1 ส่วนการใช้เป็นเชื้อเพลิงสำหรับรถยนต์ (NGV) ลดลงร้อยละ 12.5 ตามแนวโน้มจำนวนรถ NGV จดทะเบียนสะสมที่ลดลง
ส่วน การใช้ถ่านหิน/ลิกไนต์ อยู่ที่ 5,899 พันตันเทียบเท่าน้ำมันดิบ (KTOE) ลดลงร้อยละ 16.5
โดยการใช้ถ่านหินลดลงร้อยละ 6.0 จากการใช้ที่ลดลงทั้งในโรงไฟฟ้าประเภท SPP และ IPP รวมถึงภาคอุตสาหกรรม ขณะที่การใช้ลิกไนต์ลดลงร้อยละ 52.5 เนื่องจากโรงไฟฟ้าแม่เมาะมีการหยุดเดินเครื่องบางส่วน
การใช้ไฟฟ้า ในช่วง 6 เดือนแรกของปี 2569 รวมทั้งสิ้น 109,846 กิกะวัตต์ชั่วโมง เพิ่มขึ้นร้อยละ 6.0 โดยภาคอุตสาหกรรมซึ่งมีสัดส่วนการใช้สูงสุดร้อยละ 40.4 มีการใช้เพิ่มขึ้นร้อยละ 3.1 ขณะที่ภาคครัวเรือนเพิ่มขึ้นร้อยละ 10.2 และภาคธุรกิจเพิ่มขึ้นร้อยละ 7.4 ทั้งนี้ ความต้องการพลังไฟฟ้าสูงสุดของระบบ
3 การไฟฟ้าในปี 2569 เกิดขึ้นเมื่อวันที่ 22 เมษายน 2569 เวลา 20.50 น. อยู่ที่ระดับ 36,759 เมกะวัตต์ เพิ่มขึ้นร้อยละ 6.2 เมื่อเทียบกับความต้องการพลังไฟฟ้าสูงสุดของปีก่อน
ขณะเดียวกัน การผลิตพลังงานไฟฟ้า ในช่วง 6 เดือนแรกของปี 2569 อยู่ที่ 119,851 กิกะวัตต์ชั่วโมง เพิ่มขึ้นร้อยละ 5.0 โดยการผลิตไฟฟ้าจากก๊าซธรรมชาติมีสัดส่วนสูงสุดร้อยละ 61 ของการผลิตไฟฟ้าทั้งหมด รองลงมา ได้แก่ ไฟฟ้านำเข้า/แลกเปลี่ยนร้อยละ 15 พลังงานหมุนเวียนร้อยละ 11 ถ่านหินนำเข้า/ลิกไนต์
ร้อยละ 9 พลังน้ำร้อยละ 4 และน้ำมันร้อยละ 0.05
สำหรับภาคขนส่งทางบก การใช้พลังงานอยู่ที่ 13,984 พันตันเทียบเท่าน้ำมันดิบ ลดลงร้อยละ 1.4 ขณะที่การใช้ไฟฟ้าในสถานีอัดประจุไฟฟ้าเพิ่มขึ้นร้อยละ 87.1 สอดคล้องกับยอดจดทะเบียนสะสมยานยนต์ไฟฟ้าประเภท BEV ณ เดือนมิถุนายน 2569 ที่อยู่ที่ 491,496 คัน เพิ่มขึ้นร้อยละ 66 จากเดือนมิถุนายน 2568 ซึ่งอยู่ที่ 296,813 คัน
การปล่อยก๊าซคาร์บอนไดออกไซด์ (CO2) จากการใช้พลังงาน ในช่วง 6 เดือนแรกของปี 2569
รวมทั้งสิ้น 121.0 ล้านตัน CO2 ลดลงร้อยละ 0.4 เมื่อเทียบกับช่วงเดียวกันของปีก่อน โดยภาคการผลิตไฟฟ้าปล่อย CO2 อยู่ที่ 42.9 ล้านตัน ลดลงร้อยละ 3.2 ภาคขนส่งอยู่ที่ 40.8 ล้านตัน ลดลงร้อยละ 1.4 ขณะที่ภาคอุตสาหกรรมอยู่ที่ 30.5 ล้านตัน เพิ่มขึ้นร้อยละ 4.9 และภาคอื่น ๆ อยู่ที่ 6.8 ล้านตัน เพิ่มขึ้นร้อยละ 1.2

นอกจากนี้ ภาพรวมสถานการณ์ราคาพลังงาน ในปี 2569 ราคาพลังงานในตลาดโลกมีความผันผวนจากสถานการณ์ความขัดแย้งในตะวันออกกลาง โดย ณ วันที่ 14 กันยายน 2569 ราคาน้ำมันดิบดูไบอยู่ที่ 126.70 ดอลลาร์สหรัฐต่อบาร์เรล ขณะที่ราคา LNG ตลาดเอเชีย (JKM) เฉลี่ย 8 เดือนแรกของปีอยู่ที่ 16.70 ดอลลาร์สหรัฐต่อล้านบีทียู สูงกว่าค่าเฉลี่ยปี 2568 ที่ 12.16 ดอลลาร์สหรัฐต่อล้านบีทียู สะท้อนแรงกดดันจากความกังวลด้านอุปทานและปัจจัยภูมิรัฐศาสตร์ ขณะที่สถานการณ์ล่าสุดยังมีความไม่แน่นอน จึงต้องติดตามปัจจัยที่อาจส่งผลต่อทิศทางราคาพลังงานอย่างใกล้ชิด
.
สำหรับ แนวโน้มพลังงานปี 2569 พิจารณาจากสมมติฐานของ สศช. ณ วันที่ 17 สิงหาคม 2569
ที่คาดว่าเศรษฐกิจไทยปี 2569 จะขยายตัวในช่วงร้อยละ 2.0–2.5 โดยมีค่ากลางการประมาณการที่ร้อยละ 2.2 ขณะที่ราคาน้ำมันดิบดูไบคาดว่าจะอยู่ในช่วง 80–90 ดอลลาร์สหรัฐต่อบาร์เรล อัตราแลกเปลี่ยนอยู่ในช่วง 32.5–33.5 บาทต่อดอลลาร์สหรัฐ และเศรษฐกิจโลกขยายตัวร้อยละ 3.3 สนพ. คาดว่าความต้องการใช้พลังงานขั้นต้นของประเทศจะอยู่ที่ระดับ 2,042 พันบาร์เรลเทียบเท่าน้ำมันดิบต่อวัน เพิ่มขึ้นร้อยละ 1.4
จากปี 2568 ที่ลดลงร้อยละ 1.6 โดยคาดว่าการใช้น้ำมันจะเพิ่มขึ้นร้อยละ 0.1 ก๊าซธรรมชาติเพิ่มขึ้นร้อยละ 8.0 และไฟฟ้าพลังน้ำ/ไฟฟ้านำเข้าเพิ่มขึ้นร้อยละ 5.9 ขณะที่การใช้ถ่านหิน/ลิกไนต์คาดว่าจะลดลงร้อยละ 15.6
“สถานการณ์พลังงานในช่วงครึ่งแรกของปี 2569 สะท้อนการขยายตัวของกิจกรรมทางเศรษฐกิจ โดยเฉพาะความต้องการใช้ไฟฟ้าและก๊าซธรรมชาติที่เพิ่มขึ้น ขณะที่การใช้น้ำมันสำเร็จรูปลดลงจากปัจจัย
ด้านราคาและสถานการณ์ความขัดแย้งในตะวันออกกลาง รวมถึงเห็นแนวโน้มการเปลี่ยนแปลงในภาคขนส่งจากจำนวนยานยนต์ไฟฟ้าที่เพิ่มขึ้นอย่างต่อเนื่อง สำหรับภาพรวมทั้งปี สนพ. คาดว่าความต้องการใช้พลังงานจะเพิ่มขึ้นร้อยละ 1.4 อย่างไรก็ตาม ยังต้องติดตามสถานการณ์ความขัดแย้งในตะวันออกกลาง ความไม่แน่นอนของมาตรการทางการค้าของสหรัฐอเมริกา รวมถึงปัจจัยด้านสภาพอากาศ ซึ่งอาจส่งผลต่อราคาพลังงาน
และความต้องการใช้พลังงานของประเทศในช่วงที่เหลือของปี” นายวัฒนพงษ์ กล่าว

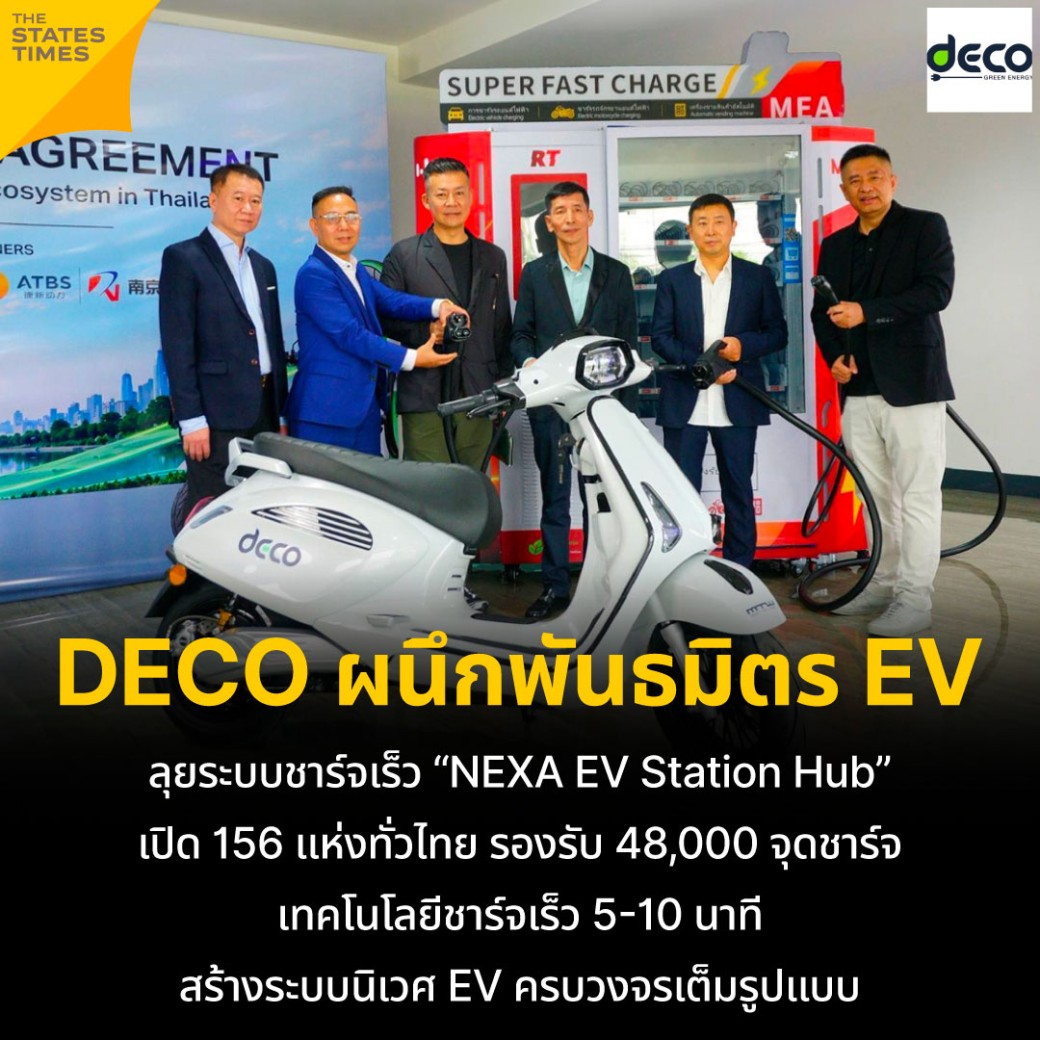
DECO ผนึกพันธมิตร EV ลุยระบบชาร์จเร็ว “NEXA EV Station Hub” เปิด 156 แห่งทั่วไทย รองรับ 48,000 จุดชาร์จ เทคโนโลยีชาร์จเร็ว 5-10 นาที สร้างระบบนิเวศ EV ครบวงจรเต็มรูปแบบ

DECO ผนึกพันธมิตร EV ลุยระบบชาร์จเร็ว “NEXA EV Station Hub”
สองบริษัทยัหษ์ใหญ่ NT จับมือ MEAei หนุนปักหมุด ทั่วประเทศ

กรุงเทพฯ – บริษัท เดโก้ กรีน เอนเนอร์จี จำกัด (DECO) ร่วมกับกลุ่มพันธมิตรเทคโนโลยียานยนต์ไฟฟ้า เดินหน้าขับเคลื่อนโครงการพัฒนาระบบชาร์จและการผลิตรถจักรยานยนต์ไฟฟ้าอ้จฉระยะ เพื่อนำเทคโนโลยีตั้งแต่ต้นน้ำถึงปลายน้ำเข้าสู่ระบบนิเวศ “NEXA EV Station Hub” โดยได้รับการสนับสนุนจากสองรัฐวิสาหกิจยักษ์ใหญ่ ทั้งด้านพื้นที่ โครงข่ายดิจิทัล และโครงสร้างพื้นฐานด้านพลังงานอัจฉริยะ ตั้งเป้า เปิดให้บริการ NEXA EV Station Hub 156 แห่งทั่วประเทศ รองรับมากกว่า 48,000 จุดชาร์จ ทั่วประเทศ

นายกฤตเมธ ตั้งพิชญโพธิวัฒน์ ประธานเจ้าหน้าที่บริหาร บริษัท เดโก้ กรีน เอนเนอร์จี จำกัด (DECO) กล่าวในฐานะตัวแทนกลุ่มพันธมิตรด้านเทคโนโลยีว่า “DECO ได้รับแรงหนุนที่แข็งแกร่งทำให้เราสามารถดึงศักยภาพทางเทคโนโลยีมาต่อยอดระบบนิเวศได้อย่างเต็มที่ โดยเฉพาะระบบฟาสต์ชาร์จ (Fast Charge) นวัตกรรมชาร์จเร็วประสิทธิภาพสูงสำหรับรถจักรยานยนต์ไฟฟ้า ที่บริษัทร่วมพัฒนาจนสำเร็จและมีความพร้อมใช้งานแล้ว สามารถชาร์จแบตเตอรี่เต็มได้เร็วสุดประมาณ 5 นาที และประมาณ 10 นาทีสำหรับแบตเตอรี่รุ่นความจุสูงสุด ซึ่งเป็นเทคโนโลยีขั้นสูงที่ยังไม่มีผู้ให้บริการรายใดในตลาดทำได้ในปัจจุบัน ความร่วมมือครั้งนี้จะช่วยปลดล็อกข้อจำกัดด้านระยะเวลาการชาร์จ ทำให้การใช้งานรถ EV ทั้งในชีวิตประจำวันและเชิงพาณิชย์เป็นไปได้อย่างสะดวกและรวดเร็วยิ่งขึ้น และสามารถขยายการใช้งานจริงทั่วประเทศบนระบบนิเวศ NEXA EV Station Hub”

โครงการ NEXA EV Station Hub วางเป้าหมายปักหมุดสร้างสถานีชาร์จจำนวน 156 แห่งทั่วประเทศ รองรับมากกว่า 48,000 จุดชาร์จ ยกระดับพื้นที่ให้เป็นศูนย์กลางบริการอัจฉริยะแบบครบวงจร ครอบคลุมตั้งแต่การผลิตและประกอบรถจักรยานยนต์ไฟฟ้า นวัตกรรมแบตเตอรี่อัจฉริยะ (BMS) ระบบตู้ชาร์จอัจฉริยะ การบริหารจัดการผ่าน Cloud แอปพลิเคชัน Solar Roof ไปจนถึงบริการหลังการขายและการดูแลช่างเทคนิคในประเทศ เพื่อสร้างมาตรฐานเดียวกันทั่วประเทศ ตอบสนองวิถีชีวิตคนรุ่นใหม่ที่ใส่ใจสิ่งแวดล้อมอย่างยั่งยืน

สำหรับ ความร่วมมือ ขับเคลื่อนโครงการพัฒนาระบบชาร์จและการผลิตรถจักรยานยนต์ไฟฟ้า เพื่อนำเทคโนโลยีตั้งแต่ต้นน้ำถึงปลายน้ำเข้าสู่ระบบนิเวศ “NEXA EV Station Hub เป็นการสานต่อรากฐานสำคัญในการวางโครงสร้างพื้นฐานดิจิทัลและพลังงานสะอาด เพื่อรองรับการเติบโตของยานยนต์ไฟฟ้า (EV) ในประเทศไทยอย่างยั่งยืนและครบวงจร โดยหัวใจสำคัญของการร่วมมือ คือการผสานเทคโนโลยีและบริการเข้าด้วยกันอย่างแท้จริง (Technology Integration) โดยครอบคลุมตั้งแต่

-การผลิตและการประกอบรถจักรยานยนต์ไฟฟ้า: รองรับทั้งการใช้งานประจำวัน ขนส่งพัสดุ รับส่งอาหาร และฟลีตเชิงพาณิชย์
-นวัตกรรมแบตเตอรี่อัจฉริยะ: นำระบบบริหารจัดการแบตเตอรี่ (BMS) และโมดูลแบตเตอรี่ลิเธียมประสิทธิภาพสูงมาใช้เพื่อความปลอดภัยขั้นสูงสุด
-ระบบชาร์จและตู้ชาร์จอัจฉริยะ: พัฒนาสถานีชาร์จสำหรับรถยนต์และรถจักรยานยนต์ไฟฟ้า พร้อมระบบควบคุมและติดตามสถานะแบบเรียลไทม์
-เชื่อมโยงระบบดิจิทัลและแอปพลิเคชัน: บริหารจัดการผ่านระบบ Cloud, ระบบจัดการพลังงาน (Energy Management System), Solar Roof และแพลตฟอร์มที่ช่วยให้ผู้ใช้ค้นหาสถานี ชำระเงิน และเช็กสถานะได้อย่างสะดวกสบาย
-บริการหลังการขายและการดูแลในไทย: การฝึกอบรมช่างเทคนิค การจัดหาอะไหล่ และศูนย์รับประกันในประเทศ

เทคโนโลยีและบริการทั้งหมดจากพันธมิตรจะถูกนำมาเชื่อมต่อเข้ากับ NEXA Platform แพลตฟอร์มกลางที่ผสานโครงข่ายสื่อสารและพื้นที่ยุทธศาสตร์ของ NT เข้ากับระบบพลังงานของ MEAei ทำให้สถานีชาร์จ NEXA EV Station Hub ไม่ได้เป็นเพียงจุดชาร์จไฟเท่านั้น แต่เป็นศูนย์รวมบริการดิจิทัล ร้านค้า พื้นที่พักผ่อน และจุดเชื่อมต่อการเดินทางอัจฉริยะของชุมชน นอกจากนี้ ในระบบนิเวศดังกล่าวยังได้เปิดตัว ‘ELi’ (Energy Link Innovator) แบรนด์แอมบาสเดอร์ที่เป็นตัวแทนสื่อสารบริการชาร์จรถจักรยานยนต์ไฟฟ้า ตู้ชาร์จ และนวัตกรรมพลังงานให้ผู้ใช้งานเข้าใจและเข้าถึงได้ง่ายยิ่งขึ้น

การผนึกกำลังในครั้งนี้ เกิดขึ้นจากการร่วมมือกันของ บริษัท โทรคมนาคมแห่งชาติ จำกัด (มหาชน) หรือ NT และ บริษัท เอ็มอีเอ สมาร์ทเอนเนอร์ยี่โซลูชั่นส์ จำกัด (MEAei) ในฐานะผู้สนับสนุนหลักด้านโครงข่ายดิจิทัลและระบบพลังงาน ร่วมกับกลุ่มพันธมิตรภาคเทคโนโลยี EV ชั้นนำ ได้แก่ บริษัท เดโก้ กรีน เอนเนอร์จี จำกัด (DECO), บริษัท เรด เทค คอร์ปอเรชั่น จำกัด, บริษัท เมคทูวิน โฮลดิ้ง จำกัด (มหาชน), Zhengzhou Zhengfang Technology Co., Ltd. และ Future New Energy Technology (Thailand) Co., Ltd. ทั้งนี้ ได้มีการลงนามบันทึกข้อตกลง (MOU) ร่วมกันระหว่างคณะผู้บริหารจากองค์กรพันธมิตรทุกฝ่ายเพื่อผสานห่วงโซ่เทคโนโลยีตั้งแต่ต้นน้ำถึงปลายน้ำ โดยมุ่งเปลี่ยนผ่านประเทศไทยเข้าสู่ยุคพลังงานสะอาด และยกระดับ NEXA EV Station Hub ให้เป็นศูนย์กลางไลฟ์สไตล์ดิจิทัลแห่งอนาคต

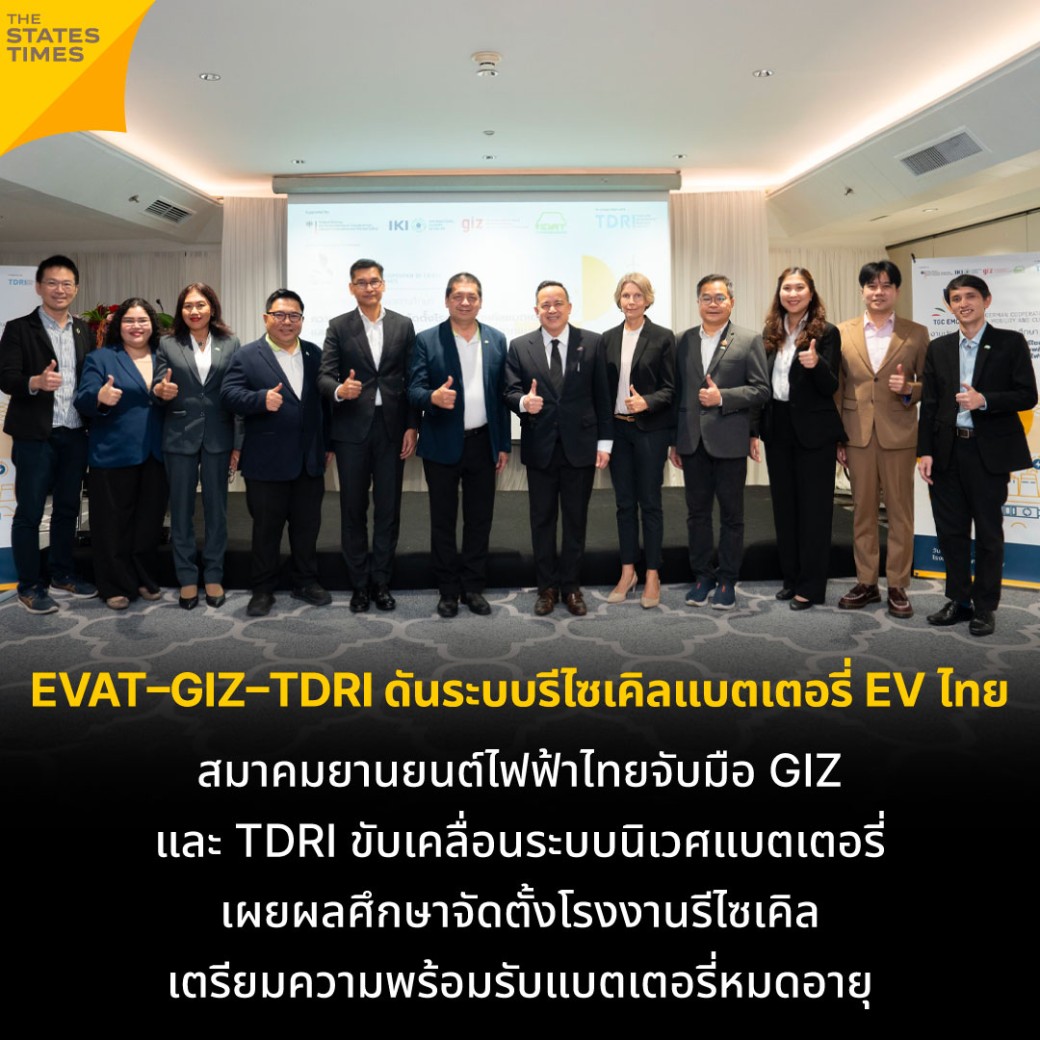
EVAT–GIZ–TDRI ดันระบบรีไซเคิลแบตเตอรี่ EV ไทย สมาคมยานยนต์ไฟฟ้าไทยจับมือ GIZ และ TDRI ขับเคลื่อนระบบนิเวศแบตเตอรี่ เผยผลศึกษาจัดตั้งโรงงานรีไซเคิล เตรียมความพร้อมรับแบตเตอรี่หมดอายุ

สมาคมยานยนต์ไฟฟ้าไทย (EVAT) และองค์กรความร่วมมือระหว่างประเทศของเยอรมัน (GIZ) จับมือสถาบันวิจัยเพื่อการพัฒนาประเทศไทย (TDRI) ลุยจัดงานสัมมนา ด้านแบตเตอรี่ครั้งใหญ่ เพื่อร่วมกันพัฒนาแนวทางการจัดการแบตเตอรี่ยานยนต์ไฟฟ้าอย่างยั่งยืนในไทย

เมื่อวันที่ 5 ตุลาคม พ.ศ. 2569 — สมาคมยานยนต์ไฟฟ้าไทย นำโดยนายสุโรจน์ แสงสนิท นายกสมาคมฯ ได้ร่วมเป็นประธานใน พิธีเปิดงานประชุมเผยแพร่ผลการศึกษา “ความเป็นไปได้ในการจัดตั้งโรงงานรีไซเคิลแบตเตอรี่และโรงงานระบบกักเก็บพลังงานมือสองจากแบตเตอรี่ของยานยนต์ไฟฟ้าที่ใช้งานแล้วในประเทศไทย” ภายใต้แนวคิด “จากผลการศึกษา สู่การขับเคลื่อนจริง: การสร้างระบบนิเวศรีไซเคิลแบตเตอรี่และพลังงานหมุนเวียนของไทย” ซึ่งเป็นส่วนหนึ่งของงาน Unlocking Thailand’s Battery Circularity Transition: From Second Life and Recycling to Sustainable Financing ซึ่งจัดขึ้นระหว่างวันที่ 5 และ 8 ตุลาคม 2569 ภายใต้โครงการความร่วมมือไทย-เยอรมันด้านพลังงาน คมนาคม และการเปลี่ยนแปลงสภาพภูมิอากาศ (TGC EMC) โดยเป็นเวทีเเลกเปลี่ยนมุมมองและหารือร่วมกันระหว่างหน่วยงานภาครัฐและภาคเอกชน สถาบันวิชาการ และผู้มีส่วนเกี่ยวข้องในห่วงโซ่แบตเตอรี่ เพื่อร่วมกันพัฒนาแนวทางการจัดการแบตเตอรี่ยานยนต์ไฟฟ้าอย่างยั่งยืนสำหรับประเทศไทย สำหรับการประชุมวันที่ 5 ตุลาคม 2569 มุ่งนำเสนอและหารือผลการศึกษาความเป็นไปได้ด้านเทคนิคและเศรษฐศาสตร์ของการรีไซเคิลแบตเตอรี่ยานยนต์ไฟฟ้าอย่างยั่งยืน จัดขึ้นที่โรงเเรมบันยันทรี กรุงเทพ ซึ่งงานนี้เกิดจากความร่วมมือกัน ระหว่างสมาคมยานยนต์ไฟฟ้าไทย (EVAT) และองค์กรความร่วมมือระหว่างประเทศของเยอรมัน (GIZ) ร่วมกับสถาบันวิจัยเพื่อการพัฒนาประเทศไทย (TDRI)

ผศ.ดร.อุเทน สุปัตติ หัวหน้าโครงการ EVAT TGC EMC และอุปนายก ฝ่ายวิชาการ สมาคมยานยนต์ไฟฟ้าไทย กล่าวว่า ประเทศไทยจำเป็นต้องเตรียมระบบรองรับแบตเตอรี่ยานยนต์ไฟฟ้าที่จะทยอยพ้นจากการใช้งานในรถยนต์ ทั้งการประเมินสภาพเพื่อคัดเลือกแบตเตอรี่ที่ยังมีศักยภาพสำหรับการนำไปใช้ต่อเป็นระบบกักเก็บพลังงาน และการนำแบตเตอรี่ที่สิ้นสุดการใช้งานเข้าสู่กระบวนการรีไซเคิลอย่างเหมาะสม

“หากประเทศไทยขาดการเตรียมความพร้อม อาจเกิดความเสี่ยงด้านความปลอดภัยและสิ่งแวดล้อม รวมถึงสูญเสียโอกาสในการนำทรัพยากรที่มีมูลค่ากลับมาใช้ประโยชน์ ผลการศึกษาครั้งนี้จึงไม่ได้มองเฉพาะเทคโนโลยีรีไซเคิล แต่พิจารณาครอบคลุมถึงปริมาณแบตเตอรี่ที่สามารถรวบรวมเข้าสู่ระบบได้จริง ตลาดของระบบกักเก็บพลังงาน ตลาดรองรับวัสดุที่กู้คืน ตลอดจนต้นทุนด้านการรวบรวม ขนส่ง และจัดการแบตเตอรี่อย่างปลอดภัย”

นายสุโรจน์ แสงสนิท นายกสมาคมยานยนต์ไฟฟ้าไทย กล่าวว่า การเติบโตของยานยนต์ไฟฟ้าเป็นโอกาสสำคัญของประเทศไทย แต่การเปลี่ยนผ่านจะเกิดความยั่งยืนได้ก็ต่อเมื่อประเทศไทยมีระบบจัดการแบตเตอรี่ที่ครอบคลุมตลอดวงจรชีวิต ตั้งแต่การใช้งาน การรับคืน การประเมินสภาพ การนำไปใช้ต่อ จนถึงการรีไซเคิลและการจัดการวัสดุที่เหลืออย่างปลอดภัยและตรวจสอบได้

“งานวันนี้ถือเป็น ‘กระดุมเม็ดแรก’ ของการสร้างระบบนิเวศแบตเตอรี่ (Battery Ecosystem) ที่จะช่วยให้ประเทศไทยสามารถเตรียมความพร้อมรองรับแบตเตอรี่ยานยนต์ไฟฟ้าที่จะเพิ่มขึ้นในอนาคต และเปลี่ยนความท้าทายด้านการจัดการแบตเตอรี่ให้เป็นโอกาสทางเศรษฐกิจและอุตสาหกรรมของประเทศ”

ผลการศึกษาชี้ ปริมาณแบตเตอรี่ที่พ้นจากการใช้งานจะเพิ่มขึ้นอย่างก้าวกระโดด

ผลการศึกษาคาดการณ์ว่า ปริมาณแบตเตอรี่ทุกชนิดที่ศึกษาและพ้นจากการใช้งานในยานยนต์จะเพิ่มจากประมาณ 1.4 กิกะวัตต์ชั่วโมง หรือ 9,349 ตันในปี 2573 เป็นประมาณ 9.8 กิกะวัตต์ชั่วโมง หรือ 73,855 ตันในปี 2581 ประเทศไทยจึงต้องเตรียมระบบรับคืน คัดกรอง เก็บรักษา ขนส่ง และจัดการแบตเตอรี่ที่เหมาะสม เพื่อลดความเสี่ยงด้านความปลอดภัยและสิ่งแวดล้อม พร้อมนำทรัพยากรที่มีมูลค่ากลับมาใช้ประโยชน์

สำหรับการนำแบตเตอรี่ไปใช้เป็นระบบกักเก็บพลังงานในระยะที่สอง (Second Life) ผลการศึกษาชี้ว่า จำเป็นต้องพิจารณาประวัติการใช้งาน ข้อมูลจากระบบจัดการแบตเตอรี่ (Battery Management System: BMS) และผลการทดสอบสุขภาพแบตเตอรี่ (State of Health: SoH) เนื่องจากแบตเตอรี่ที่พ้นจากการใช้งานในยานยนต์ไม่ได้เหมาะสมสำหรับการนำไปใช้ต่อทุกก้อน โดยแบตเตอรี่ที่ผ่านเกณฑ์จึงจะสามารถนำไปใช้ต่อได้ ขณะที่แบตเตอรี่ที่ไม่ผ่านเกณฑ์หรือสิ้นสุดอายุการใช้งานควรเข้าสู่กระบวนการรีไซเคิลที่ได้มาตรฐานและสามารถตรวจสอบปลายทางได้

ในด้านความเป็นไปได้ทางธุรกิจ ผลการศึกษาพบว่า การจัดตั้งโรงงานรีไซเคิลเพียงอย่างเดียวอาจมีข้อจำกัดด้านความคุ้มค่าภายใต้สมมติฐานที่ศึกษา ขณะที่รูปแบบธุรกิจที่บูรณาการตั้งแต่การคัดแยก การนำแบตเตอรี่ที่เหมาะสมไปผลิตระบบกักเก็บพลังงาน และการรีไซเคิลแบตเตอรี่ที่ไม่เหมาะสมต่อการใช้งานต่อ มีศักยภาพในการสร้างผลตอบแทนที่ดีกว่า อย่างไรก็ตาม ความเป็นไปได้ดังกล่าวยังขึ้นอยู่กับปริมาณและชนิดของแบตเตอรี่ที่สามารถรวบรวมได้จริง รวมถึงตลาดระบบกักเก็บพลังงานและตลาดรองรับวัสดุที่กู้คืนจากกระบวนการรีไซเคิล

ระดมมุมมองภาครัฐ–เอกชน สู่การขับเคลื่อนระบบนิเวศแบตเตอรี่ของไทย
นอกจากการนำเสนอผลการศึกษาโดยคณะที่ปรึกษาจาก TDRI แล้ว ภายในงานยังมีการเสวนาในหัวข้อ “จากผลการศึกษา สู่การขับเคลื่อนจริง: การสร้างระบบนิเวศรีไซเคิลแบตเตอรี่และระบบกักเก็บพลังงานของไทย” ดำเนินรายการโดย ผศ.ดร.กิตติ์ชนน เรืองจิรกิตติ์ กรรมการและเหรัญญิก สมาคมยานยนต์ไฟฟ้าไทย
การเสวนาประกอบด้วยผู้ทรงคุณวุฒิจากภาครัฐและภาคเอกชน ได้แก่ นายสุทธิเกตติ์ ทัดพิทักษ์กุล รองเลขาธิการคณะกรรมการส่งเสริมการลงทุน, คุณกัลยภรณ์ อึ้งสมรรถโกษา กรรมการกำกับดูแลโครงการ TGC EMC สมาคมยานยนต์ไฟฟ้าไทย, คุณกฤษฎา อุตตโมทย์ ผู้อำนวยการฝ่ายสื่อสารกิจการองค์กร บีเอ็มดับเบิลยู กรุ๊ป ประเทศไทย, คุณกรวิภา ชัยประทีป รองกรรมการผู้จัดการ SK tes Thailand และ คุณจักรกฤต จันทร์แก้ว Manager, Capital Project and Infrastructure บริษัท ไพร้ซวอเตอร์เฮาส์คูเปอร์ส เอฟเอเอส จำกัด (PwC FAS)
ผู้ร่วมเสวนาได้แลกเปลี่ยนมุมมองเกี่ยวกับโอกาส ความเป็นไปได้ และความท้าทายในการพัฒนาระบบนิเวศการจัดการแบตเตอรี่ในประเทศไทย รวมถึงแนวทางด้านนโยบาย กฎระเบียบ การลงทุน และกรณีศึกษาจากต่างประเทศ เพื่อนำมาประยุกต์ใช้และต่อยอดสู่การพัฒนาระบบจัดการแบตเตอรี่ของประเทศไทยอย่างมีประสิทธิภาพ

การศึกษาครั้งนี้จะเป็นข้อมูลสำคัญสำหรับภาครัฐ ภาคธุรกิจ และนักลงทุนในการวางแผนนโยบายและการลงทุนที่เกี่ยวข้องกับแบตเตอรี่ปลายอายุการใช้งาน ขณะเดียวกัน EVAT พร้อมทำหน้าที่เป็นกลไกเชื่อมโยงภาครัฐ ภาคอุตสาหกรรม ภาคการเงิน และภาควิชาการ เพื่อผลักดันข้อเสนอจากการศึกษาไปสู่กฎหมาย มาตรฐาน การลงทุน และโครงการที่สามารถดำเนินการได้จริง

ทั้งนี้ ความสำเร็จของระบบเศรษฐกิจหมุนเวียนด้านแบตเตอรี่ไม่ควรวัดจากจำนวนโรงงานเพียงอย่างเดียว แต่ต้องพิจารณาว่าเราสามารถรับคืนและจัดการแบตเตอรี่ได้อย่างปลอดภัย มีปลายทางที่ตรวจสอบได้ และสามารถสร้างมูลค่าเพิ่มให้เกิดขึ้นภายในประเทศได้มากเพียงใด

สมาคมยานยนต์ไฟฟ้าไทยขอขอบคุณโครงการความร่วมมือไทย – เยอรมัน ด้านพลังงาน คมนาคม และการเปลี่ยนแปลงสภาพภูมิอากาศ หรือ TGC EMC และองค์กรความร่วมมือระหว่างประเทศของเยอรมัน หรือ GIZ สำหรับการสนับสนุน ตลอดจน TDRI และทุกภาคส่วนที่ร่วมดำเนินงานและแลกเปลี่ยนความคิดเห็น เพื่อร่วมกันวางรากฐานระบบนิเวศแบตเตอรี่หมุนเวียนของประเทศไทยให้เกิดขึ้นอย่างเป็นรูปธรรมและยั่งยืน


© Copyright 2021, All rights reserved. THE STATES TIMES
Take Me Top